Ja, du kan få bundfradrag, når du udlejer bolig privat, men størrelsen afhænger af to ting: hvor lang tid du udlejer, og om du indberetter gennem en indberetningspligtig platform. Ved korttidsudlejning via platform er bundfradraget 35.100 kr. i 2026. Udlejer du privat uden platform, er det 13.800 kr. Ved langtidsudlejning af egen ejerbolig gælder en helt anden model: 1,33 % af ejendomsværdien, dog minimum 24.000 kr. om året.
De fleste private udlejere falder ind under én af disse tre kategorier:
- Korttidsudlejning via platform (Airbnb og lignende, med automatisk indberetning) har det højeste bundfradrag.
- Privat korttidsudlejning uden platformindberetning har et lavere bundfradrag.
- Ved langtidsudlejning (fire måneder eller mere) beregnes bundfradraget som en procentdel af ejendomsværdien for ejerboliger, eller som en andel af huslejen for lejeboliger og andelsboliger.
Vil du regne dit eget tal ud med det samme, kan du bruge SKATs boligberegner eller slå op i TastSelv, inden du læser videre. Resten af artiklen viser dig, hvordan tallene bruges i praksis, og hvornår du bør vælge en anden metode end bundfradraget.
Vigtigste pointer
Bundfradraget ved udlejning afhænger af varighed og indberetningsvej, og den rigtige metode skal genberegnes hvert år for at give dig det bedste skattemæssige resultat.
| Punkt | Detaljer |
|---|---|
| Platformfradrag 2026 | Udlejer du via en indberetningspligtig platform, får du 35.100 kr. i bundfradrag mod 13.800 kr. ved privat udlejning. |
| Langtidsregler er anderledes | Ejerboliger bruger 1,33 % af ejendomsværdien (min. 24.000 kr.), lejeboliger bruger to tredjedele af huslejen. |
| Vælg metode hvert år | Bundfradrag passer til lave udgifter, regnskabsmetode passer til store, dokumenterede udgifter samme år. |
| Pas på 12-måneders-grænsen | Udlejning i mindst 12 sammenhængende måneder uden eget beboelse kan gøre udlejningen erhvervsmæssig og fjerne bundfradraget. |
| Automatiser dokumentationen | Xn--forldrekbsadministration-7cc78b bogfører lejeindtægter, genererer årsregnskab til SKAT og opretter lejekontrakter, så beregningerne bag bundfradraget er dokumenteret automatisk. |
Indholdsfortegnelse
- Hvad er bundfradrag, og hvordan påvirker det din skat?
- Hvilke bundfradragsbeløb gælder i 2026?
- Hvem kan bruge det høje bundfradrag?
- Korttidsudlejning eller langtidsudlejning: hvad ændrer sig i skatten?
- Sådan vælger du mellem bundfradrag og regnskabsmæssigt fradrag
- Trin-for-trin: tre regneeksempler du kan bruge direkte
- Sådan fordeles bundfradraget mellem flere ejere
- Sådan indberetter du din lejeindtægt til SKAT
- Hvornår bliver din udlejning erhvervsmæssig?
- Hvilken dokumentation forventer SKAT, at du har?
- Almindelige fejl private udlejere begår
- En simpel skabelon til at holde styr på dit bundfradrag
- Det vigtigste at prioritere som privat udlejer
- Slip for regnearket: lad platformen holde styr på bundfradraget
- Kilder
- Ofte stillede spørgsmål
Hvad er bundfradrag, og hvordan påvirker det din skat?
Bundfradrag er et fast, skematisk beløb, du kan trække fra din lejeindtægt, før resten beskattes. Du behøver ikke dokumentere en enkelt udgift for at bruge det. Det er den store fordel: du slipper for at samle kvitteringer på el, varme og småreparationer og i stedet bruger et fast beløb, som SKAT har fastsat i forvejen.
Formlen er enkel, når du udlejer kortvarigt:
Bruttoleje − bundfradrag = det overskydende beløb. Af dette beløb beskattes kun 60 %, fordi der automatisk gives et standardfradrag på 40 % af det, der overstiger bundfradraget.
Lad os sige, du har lejet et værelse ud og fået 20.000 kr. i lejeindtægt hen over året via en platform. Bundfradraget er 35.100 kr., og fordi din lejeindtægt ligger under det, betaler du ingen skat af beløbet. Havde du derimod haft 45.000 kr. i lejeindtægt, ville de første 35.100 kr. være skattefri, og af de resterende 9.900 kr. skulle du kun beskattes af 60 % svarende til 5.940 kr., ifølge Advodans gennemgang af reglerne.
Bundfradraget findes, fordi lovgiver ville gøre det enkelt for almindelige mennesker at udleje et værelse eller sommerhuset uden at skulle føre et fuldt regnskab. Alternativet, regnskabsmetoden, kræver at du dokumenterer hver enkelt udgift, men giver til gengæld mulighed for at trække alle dine reelle omkostninger fra, ikke bare et fast beløb.
Professionelt tip: Har du under 10.000 kroner i årlige udgifter til udlejningen, som el, forsikring eller mindre reparationer, er bundfradraget næsten altid den bedste og hurtigste løsning. Har du en stor udgift, som en ny tagrende eller et nyt køkken i udlejningsdelen, skal du regne begge metoder igennem, før du beslutter dig.
Hvilke bundfradragsbeløb gælder i 2026?
De officielle 2026-satser er steget i forhold til 2025, hvor bundfradraget lå på 33.500 kr. for platformudlejning og 13.100 kr. for privat udlejning, ifølge SKATs egne vejledninger. Reguleringen sker hvert år og følger normalt den generelle prisudvikling.
De vigtigste satser, du skal kende for 2026:
- 35.100 kr. ved korttidsudlejning gennem en indberetningspligtig platform.
- 13.800 kr. ved privat korttidsudlejning uden platform.
- 1,33 % af ejendomsværdien (minimum 24.000 kr.) ved langtidsudlejning af ejerbolig.
- To tredjedele af den årlige husleje eller boligafgift ved langtidsudlejning af lejebolig eller andelsbolig, ifølge Advodans vejledning om lejeindtægt og skat.
Sommerhuse har i visse tilfælde et separat og højere bundfradrag ved bureauindberetning, op mod 50.200 kr. i 2026, fordi reglerne skelner mellem boligtyper.
Forskellen mellem platform- og privatfradraget er over 21.000 kroner om året. Det er den enkeltfaktor, der har størst betydning for, hvor meget skat du reelt betaler ved korttidsudlejning, og den er værd at have med i baghovedet, hver gang du overvejer, om du selv skal stå for udlejningen eller bruge en platform.
Hvem kan bruge det høje bundfradrag?
Det høje bundfradrag på 35.100 kr. kræver, at du udlejer gennem en platform, der er forpligtet til automatisk at indberette dine lejeindtægter til SKAT. Udlejer du uden om sådan en platform, for eksempel via en privat annonce eller mund til mund, falder du ned på 13.800 kr., selv hvis udlejningsperioden er præcis den samme.
Skellet mellem korttids- og langtidsudlejning går ved fire måneder. Udlejer du under fire måneder ad gangen, gælder korttidsreglerne med bundfradrag og 40 % standardfradrag. Udlejer du fire måneder eller mere, gælder de andre satser: 1,33 % af ejendomsværdien for ejerboliger eller to tredjedele af huslejen for lejeboliger og andelsboliger.
Boligtypen ændrer også regnestykket:
- Ejerlejlighed eller ejerbolig: bundfradraget beregnes af ejendomsværdien.
- Lejebolig: bundfradraget beregnes som en andel af den husleje, du selv betaler.
- Andelsbolig: samme princip som lejebolig, men baseret på boligafgiften.
Professionelt tip: Gem alle bekræftelser fra platformen, du udlejer via, herunder periodeopgørelser og kvitteringer for indberetning. Hvis SKAT senere spørger, skal du kunne bevise, at platformen faktisk har indberettet dine indtægter automatisk. Uden den dokumentation risikerer du at blive nedjusteret til det lave, private bundfradrag.
Korttidsudlejning eller langtidsudlejning: hvad ændrer sig i skatten?
Den største forskel ligger i standardfradraget på 40 %. Ved korttidsudlejning får du automatisk et fradrag på 40 % af det beløb, der overstiger bundfradraget, så kun 60 % beskattes. Ved langtidsudlejning findes der ikke noget tilsvarende standardfradrag. Her får du kun selve bundfradraget, og resten af lejeindtægten beskattes fuldt ud som kapitalindkomst eller personlig indkomst, afhængigt af din situation.
Det betyder i praksis, at de to regelsæt belønner forskellige situationer. Korttidsreglerne er designet til sæsonudlejning, weekendudlejning af sommerhuset eller udlejning af et enkelt værelse i perioder. Langtidsreglerne passer til den klassiske forældrekøbssituation, hvor barnet bor i boligen året rundt, og hvor lejeindtægten løber måned efter måned.
Beregningen af bundfradraget følger også forskellige logikker afhængigt af boligtype:
- Ved ejerbolig tager du udgangspunkt i den offentlige ejendomsværdi og multiplicerer med 1,33 %.
- Ved lejebolig eller andelsbolig tager du udgangspunkt i den husleje eller boligafgift, du selv betaler, og beregner to tredjedele af den.
Der er faktisk situationer, hvor det kan betale sig at bruge korttidsreglerne, selv ved en længere udlejningsperiode, hvis du opdeler udlejningen i flere kortere perioder gennem året. Redmark påpeger, at man bør gennemregne begge metoder, før man lægger sig fast på en løsning, fordi det høje bundfradrag kombineret med 40 % standardfradraget nogle gange giver et bedre resultat end langtidsreglerne, selv med en lidt mere kompliceret indberetning.
Sådan vælger du mellem bundfradrag og regnskabsmæssigt fradrag
Valget mellem bundfradrag og regnskabsmetode træffes faktisk for hvert enkelt indkomstår. Du er ikke bundet af, hvad du valgte sidste år, og kan skifte metode, hvis din situation ændrer sig, ifølge SKATs egen vejledning om metodevalg.
Sådan afgør du hvilken metode, der passer til dit år:
- Opgør dine faktiske udgifter til udlejningen: el, varme, forsikring, vedligeholdelse, eventuelle platformgebyrer.
- Sammenlign udgifterne med bundfradraget. Er de faktiske udgifter markant lavere end bundfradraget, vinder bundfradragsmetoden næsten altid.
- Tjek om året har haft en større, engangspræget udgift, for eksempel en tagrenovering eller udskiftning af varmeanlæg. Her kan regnskabsmetoden give et langt bedre resultat, fordi du kan trække hele udgiften fra.
- Overvej din tid og administration. Bundfradraget kræver ingen bilag. Regnskabsmetoden kræver, at du fører et reelt regnskab og kan dokumentere hver post.
Som en generel tommelfingerregel: vælg regnskabsmetoden, når dine dokumenterbare udgifter overstiger bundfradraget markant. Vælg bundfradraget, når udgifterne er lave, eller når du bare vil have en enkel sag uden bilag.
- Lave udgifter og enkel udlejning → bundfradrag.
- Stor renovering eller høje løbende omkostninger → regnskabsmetode.
- Usikker på hvilken der vinder → regn begge igennem, før du indberetter.
Trin-for-trin: tre regneeksempler du kan bruge direkte
Tal siger mere end forklaringer, så her er tre konkrete eksempler, du kan spejle din egen situation i.
Eksempel 1: korttidsudlejning via platform
Du udlejer et værelse via en platform hele året og får 50.000 kr. i lejeindtægt.
- Bruttoleje: 50.000 kr.
- Bundfradrag (platform): 35.100 kr.
- Overskydende beløb: 14.900 kr.
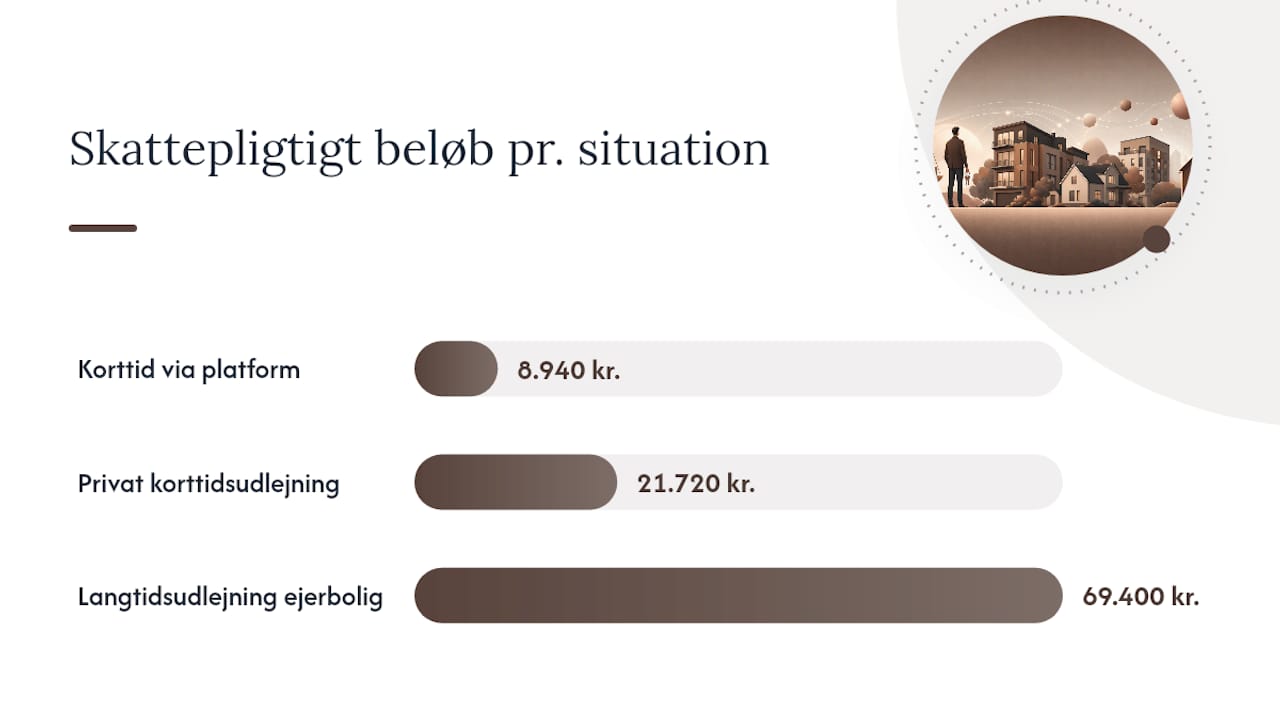
- Skattepligtigt beløb (60 % af det overskydende): 8.940 kr.
i skat af hele årets lejeindtægt.
Eksempel 2: privat korttidsudlejning uden platform
Samme lejeindtægt, 50.000 kr., men uden platformindberetning.
- Bruttoleje: 50.000 kr.
- Bundfradrag (privat): 13.800 kr.
- Overskydende beløb: 36.200 kr.
- Skattepligtigt beløb (60 % af det overskydende): 21.720 kr.
i skat, altså markant mere end i det første eksempel. Forskellen mellem de to metoder er over 4.700 kr. i skat på samme lejeindtægt, bare fordi indberetningsvejen er forskellig.
Eksempel 3: langtidsudlejning af ejerbolig i et forældrekøb
Boligen har en ejendomsværdi på 2.000.000 kr., og du udlejer den hele året til dit barn for 8.000 kr. om måneden, i alt 96.000 kr. årligt.
- Bundfradrag: 1,33 % af 2.000.000 kr. = 26.600 kr.
- Skattepligtigt beløb: 96.000 kr. − 26.600 kr. = 69.400 kr.
Udlejer du kun i en del af året, for eksempel seks måneder, skal bundfradraget beregnes forholdsmæssigt. Har du en ejendomsværdi på 2.000.000 kr. og kun udlejer i seks måneder, bruger du halvdelen af det fulde bundfradrag: 13.300 kr. i stedet for 26.600 kr.
| Situation | Bruttoleje | Bundfradrag | Overskydende beløb | Skattepligtigt beløb |
|---|---|---|---|---|
| Korttid via platform | 50.000 kr. | 35.100 kr. | 14.900 kr. | 8.940 kr. |
| Privat korttidsudlejning | 50.000 kr. | 13.800 kr. | 36.200 kr. | 21.720 kr. |
| Langtidsudlejning, ejerbolig | 96.000 kr. | 26.600 kr. | ikke relevant | 69.400 kr. |
Sæt de her tal ind i SKATs boligberegner med dine egne beløb. Det er den hurtigste måde at få et pålideligt estimat, inden du indberetter i TastSelv.
Sådan fordeles bundfradraget mellem flere ejere
Ejer du boligen sammen med en ægtefælle eller en anden medejer, skal bundfradraget deles mellem jer. Den mest almindelige metode er en proportional fordeling efter ejerandel: ejer I hver halvdelen af boligen, får hver af jer halvdelen af bundfradraget og halvdelen af den skattepligtige lejeindtægt.
Har du og din medejer eksempelvis en ejerbolig med et samlet bundfradrag på 24.000 kr. og en fordeling på 50/50, får hver af jer 12.000 kr. i bundfradrag at trække fra sin andel af lejeindtægten. Denne fordeling skal afspejles konsekvent i begge parters årsopgørelser.
Punkter du bør have styr på ved delt ejerskab:
- Aftal fordelingen skriftligt, gerne i forbindelse med købsaftalen eller en separat samejeoverenskomst.
- Sørg for, at fordelingen i årsopgørelsen matcher jeres faktiske ejerandele.
- Opbevar dokumentation for aftalen, hvis SKAT senere spørger til fordelingen.
Sådan indberetter du din lejeindtægt til SKAT
Indberetningen afhænger af, om du bruger en platform eller udlejer privat. Bruger du en indberetningspligtig platform, sender platformen som udgangspunkt dine data direkte til SKAT, og du skal blot kontrollere, at tallene på din årsopgørelse stemmer. Udlejer du privat, skal du selv indtaste beløbene i TastSelv.
Sådan gør du i praksis:
- Log ind på TastSelv og find oplysningsskemaet eller årsopgørelsen for det aktuelle indkomstår.
- Find feltet for lejeindtægt ved udlejning af bolig eller værelse. Feltnummeret varierer efter, om det er kortids- eller langtidsudlejning, så tjek SKATs vejledning hvis du er i tvivl.
- Indtast bruttolejen og lad SKAT eller dig selv beregne bundfradraget, afhængigt af hvilken indberetningsvej du bruger.
- Gem kvitteringen for indberetningen sammen med dine øvrige bilag for året.
Før du indberetter, bør du samle:
- Lejekontrakten eller aftalen med lejeren.
- Bankudtog, der viser indbetalingerne.
- Periodeopgørelser fra platformen, hvis du har udlejet gennem en.
- Kvitteringer for eventuelle udgifter, hvis du overvejer regnskabsmetoden.
En platform som Xn--forldrekbsadministration-7cc78b kan overtage en stor del af det praktiske arbejde her, fordi den automatisk holder styr på lejeindtægter og genererer det regnskab, du skal bruge til SKAT.
Hvornår bliver din udlejning erhvervsmæssig?
Udlejer du en bolig i mindst 12 sammenhængende måneder uden selv at bo i den, betragter SKAT det typisk som erhvervsmæssig udlejning, ifølge SKATs egen vejledning. Det er en juridisk skillelinje med store konsekvenser, ikke bare en administrativ detalje, og Dinero peger på, at netop varigheden og sammenhængen i udlejningsperioden er det, SKAT lægger mest vægt på.
Bliver din udlejning klassificeret som erhvervsmæssig, mister du retten til bundfradrag helt. I stedet skal du føre et fuldt regnskab, og lejeindtægten behandles som personlig indkomst, hvilket typisk giver en højere skatteprocent end kapitalindkomst. Underskud ved ikke-erhvervsmæssig udlejning kan desuden som udgangspunkt ikke trækkes fra i din øvrige personlige indkomst, fordi SKAT vurderer intensitet og rentabilitet konkret i hver enkelt sag, ifølge PwCs gennemgang af reglerne.
Er du i tvivl om, om din situation nærmer sig grænsen for erhvervsmæssig udlejning, for eksempel fordi du udlejer flere boliger eller har en meget lang, uafbrudt udlejningsperiode, bør du tale med en revisor eller skattekonsulent, før du indberetter. Konsekvenserne af en fejlklassificering kan være dyre at rette bagudrettet.
Hvilken dokumentation forventer SKAT, at du har?
SKAT kan altid bede om dokumentation, selv hvis du har brugt bundfradragsmetoden og ikke selv har ført et regnskab. Du skal derfor gemme det grundlæggende papirspor, uanset hvilken metode du vælger.
Det du som minimum bør opbevare:
- Lejekontrakten med lejeren, inklusive dato for opstart og eventuel opsigelse.
- Bankudtog, der dokumenterer de faktiske indbetalinger af husleje.
- Betalingsoversigter fra platformen, hvis du har udlejet via en indberetningspligtig platform.
- Kvitteringer for udgifter, hvis du overvejer eller har brugt regnskabsmetoden.
SKAT kan gå flere år tilbage, så en god tommelfingerregel er at opbevare alt materiale i mindst fem år. Et simpelt regneark med en fane per år er ofte nok til at holde styr på det, hvis du ikke bruger et bogføringsprogram.
Professionelt tip: Opret en fast mappe eller et digitalt arkiv per indkomstår, og læg platformens periodeopgørelser ind, så snart de kommer. Det er langt lettere end at skulle lede dem frem, hvis SKAT spørger to år senere.
Almindelige fejl private udlejere begår
De samme fejl går igen år efter år hos private udlejere, og de fleste af dem er nemme at undgå, hvis du kender dem i forvejen.
Den mest udbredte fejl er forkert metodevalg: udlejere bruger bundfradraget år efter år uden at genberegne, selv i år hvor en stor udgift ville have gjort regnskabsmetoden markant bedre. Den næststørste fejl er mangelfuld dokumentation for platformindberetning. Uden bevis for, at platformen faktisk indberetter automatisk, kan SKAT nedjustere dig til det lave, private bundfradrag, selv hvis du reelt har brugt en indberetningspligtig platform.
En tredje klassisk fejl opstår ved delt ejerskab, hvor fordelingen af bundfradraget ikke matcher de faktiske ejerandele i årsopgørelsen. Endelig ser man ofte glemte momshensyn ved hyppig korttidsudlejning, som PwC også advarer om, særligt hvis du udlejer under 30 dage til samme lejer flere gange om året.
Opdager du en fejl efter indberetning, skal du:
- Rette oplysningerne direkte i TastSelv, hvis året stadig er åbent for rettelse.
- Kontakte SKAT, hvis fristen for selvrettelse er overskredet.
- Have dokumentationen klar, så du kan forklare, hvorfor rettelsen er nødvendig.
En simpel skabelon til at holde styr på dit bundfradrag
Du behøver ikke et avanceret system for at have styr på tallene. Et regneark med syv kolonner dækker de fleste private udlejningssituationer.
Kolonnerne bør være: dato, lejebeløb, udgifter til el og varme, eventuelt platformgebyr, netto lejeindtægt, anvendt bundfradrag og skattepligtigt beløb. Udfylder du den løbende gennem året, tager den endelige indberetning kun minutter.
- Læg alle måneders lejebeløb sammen til en samlet bruttoleje for året.
- Beregn dit bundfradrag efter, om du bruger platform, privat korttidsudlejning eller langtidsreglerne.
- Har du kun udlejet en del af året, beregn bundfradraget forholdsmæssigt efter antal måneder.
- Træk bundfradraget fra bruttolejen og indtast resultatet i TastSelv.
Skal du dele boligen med en medejer, holde styr på flere lejemål, eller vokser dit regneark sig større end du kan overskue, er det tid til enten et dedikeret system eller en revisor. En platform som Xn--forldrekbsadministration-7cc78b er bygget netop til den situation, hvor forældrekøbet er blevet stort nok til, at manuel opfølgning tager mere tid, end det er værd.
Det vigtigste at prioritere som privat udlejer
Den største fejl, jeg ser hos private udlejere, er ikke forkerte beregninger. Det er, at de vælger metode én gang og aldrig genovervejer den. Bundfradraget er en glimrende løsning det år, hvor du ikke har store udgifter. Men det år, du udskifter et tag eller renoverer et køkken i udlejningsdelen, kan regnskabsmetoden give dig et markant bedre resultat, og det kræver, at du faktisk stopper op og regner efter, i stedet for at gøre som sidste år.
Mit konkrete råd: sæt 20 minutter af hvert år, når du modtager din årsopgørelse, og sammenlign de to metoder med dine faktiske tal. Det er den eneste vane, der for alvor betaler sig over tid.
Er din situation kompleks, flere ejere, blandet kort og lang udlejning, eller tæt på grænsen for erhvervsmæssig udlejning, er det pengene værd at få et par timer hos en revisor, før du lægger dig fast på en metode for året.
Slip for regnearket: lad platformen holde styr på bundfradraget
Xn--forldrekbsadministration-7cc78b er alternativet til timer med regneark og gæt på, om du har valgt den rigtige metode. Platformen bogfører automatisk dine lejeindtægter og udgifter, genererer det årsregnskab, du skal bruge til SKAT, og opretter lejekontrakter, der matcher de skattemæssige krav.
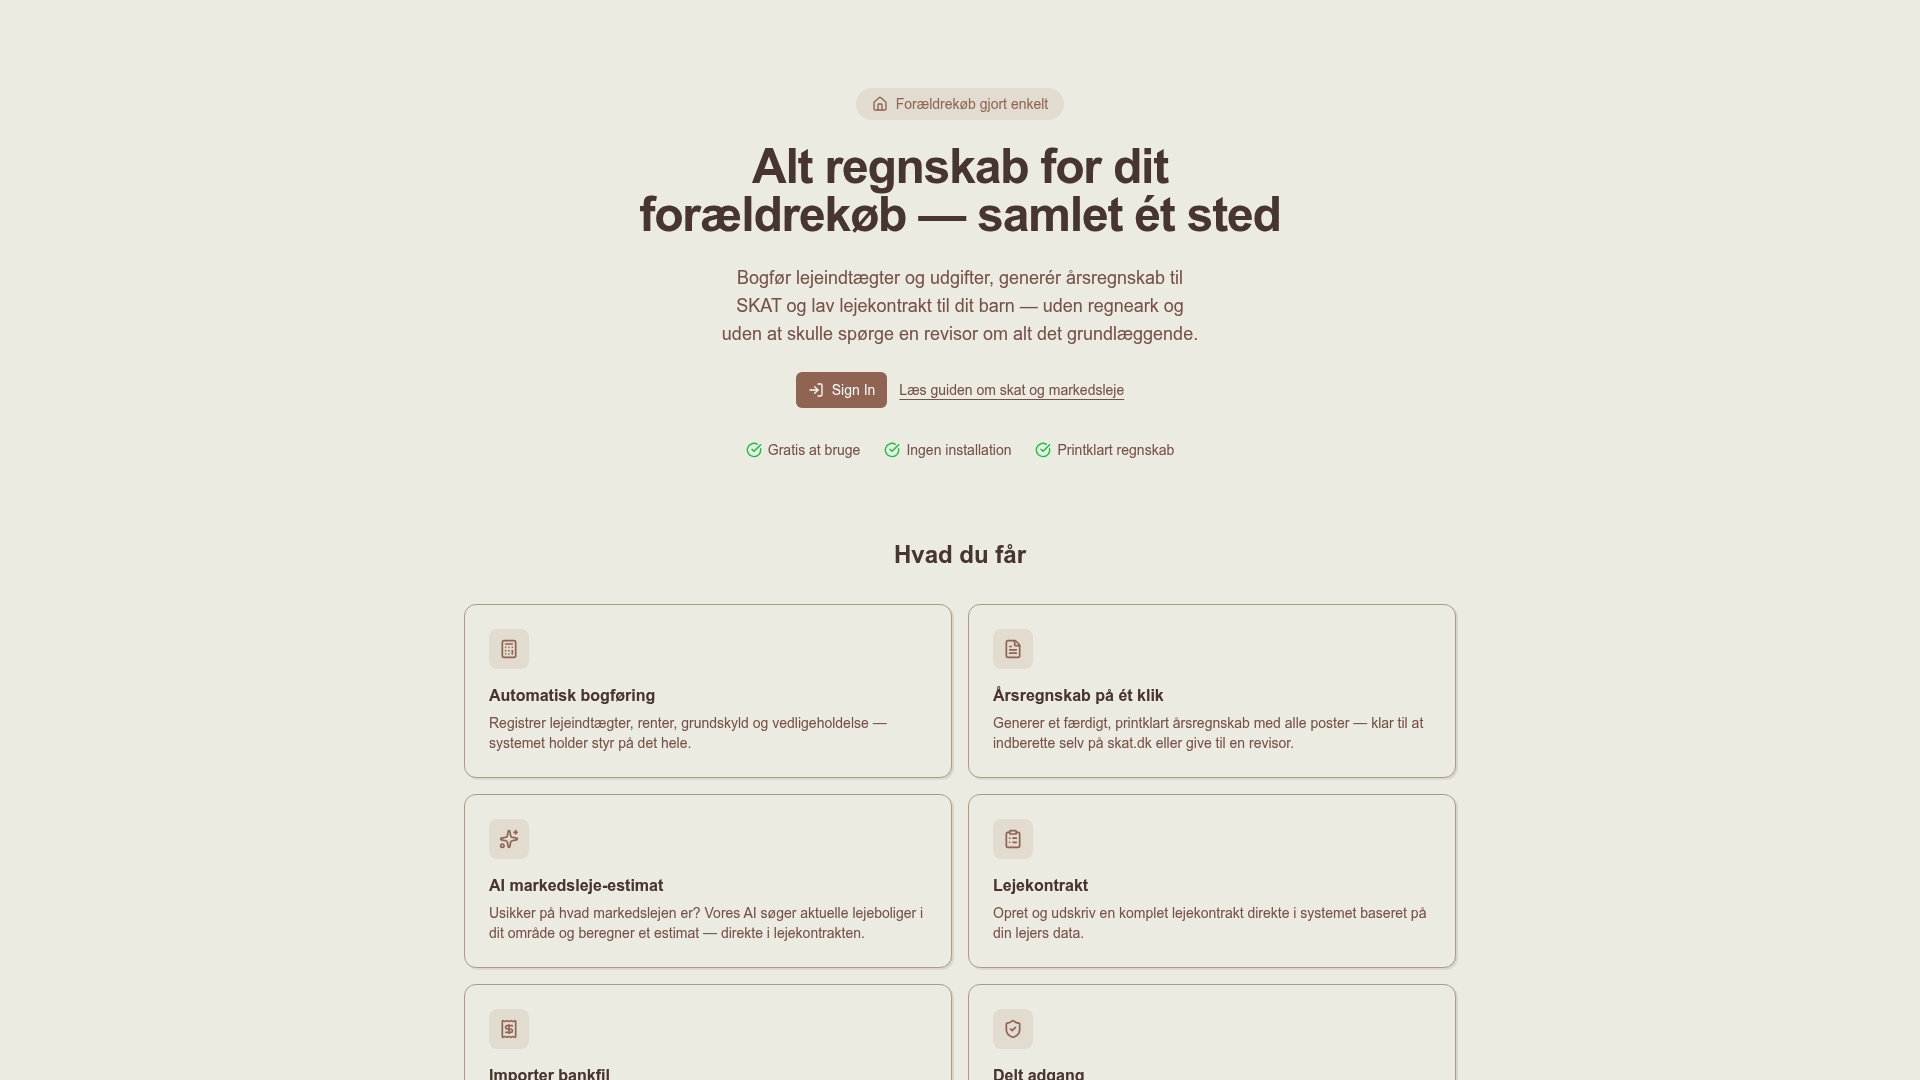
Den AI-baserede vurdering af markedsleje betyder, at din lejekontrakt hele tiden afspejler et realistisk niveau i forhold til lignende boliger i området, hvilket er relevant, hvis SKAT senere skulle stille spørgsmål til huslejens størrelse i et forældrekøb. Har du en medejer eller vil dele adgangen til regnskabet med dit barn, kan I begge følge tallene i realtid i stedet for at sende regneark frem og tilbage.
Vil du se, hvordan din egen udlejning ser ud, når bogføringen kører automatisk, kan du oprette en konto hos Forældrekøbsadministration og importere dine egne kontoudtog for at få et reelt billede af dit bundfradrag og skattepligtige beløb allerede i dag.
Kilder
Vil du dobbeltcheck dine egne tal eller læse de fulde regler, er her de vigtigste officielle kilder:
This article is general information, not a substitute for advice from a qualified financial advisor. Consult a qualified financial professional about your own circumstances before acting on anything here.
Ofte stillede spørgsmål
Hvad er bundfradrag ved udlejning? Bundfradrag er et fast beløb, du kan trække fra din lejeindtægt uden at dokumentere enkelte udgifter. I 2026 er det 35.100 kr. ved platformindberettet korttidsudlejning og 13.800 kr. ved privat korttidsudlejning.
Kan jeg bruge bundfradrag ved langtidsudlejning af mit forældrekøb? Ja, men det beregnes anderledes end ved korttidsudlejning.
Hvordan indberetter jeg lejeindtægt til SKAT? Bruger du en indberetningspligtig platform, sender platformen typisk data direkte til SKAT. Udlejer du privat, indtaster du selv bruttolejen i TastSelv under oplysningsskemaet for det aktuelle indkomstår.
Hvornår bliver min udlejning erhvervsmæssig? Udlejer du en bolig i mindst 12 sammenhængende måneder, uden selv at bo i den, betragter SKAT det typisk som erhvervsmæssig udlejning. Så bortfalder bundfradraget, og du skal føre fuldt regnskab.
Kan jeg skifte mellem bundfradrag og regnskabsmetode fra år til år? Ja, valget træffes for hvert indkomstår. Har du et år med store, dokumenterbare udgifter, kan det være en fordel at skifte til regnskabsmetoden det pågældende år og gå tilbage til bundfradraget senere.