Forældrekøb beskattes som udlejning. Du skal kræve markedsleje, have en skriftlig lejekontrakt og føre regnskab over indtægter og udgifter, ligesom enhver anden udlejer over for SKAT. Siden 2021 kan du desuden ikke bruge virksomhedsskatteordningen eller kapitalafkastordningen på forældrekøb af lejligheder, hvilket har gjort fradraget for renteudgifter mindre fordelagtigt.
Tre ting skal du gøre med det samme:
- Fastlæg en markedsleje ud fra sammenlignelige boliger i området.
- Indgå en skriftlig lejekontrakt, gerne Typeformular A10.
- Opret et regnskabsspor, så du kan dokumentere alt over for SKAT.
Vigtigste pointer
Forældrekøb kræver markedsleje, en skriftlig kontrakt og løbende regnskab, og siden 2021 kan du ikke længere bruge virksomhedsskatteordningen på forældrekøb af lejligheder.
| Punkt | Detaljer |
|---|---|
| Markedsleje er obligatorisk | For lav leje til dit barn kan blive vurderet som en gave over grænsen på 80.600 kr. (2026). |
| 2021 ændrede rentefradraget | VSO og kapitalafkastordningen kan ikke længere bruges, fradragsværdien ligger nu på 25,6–33,6 %. |
| Skriftlig kontrakt er et krav | Typeformular A10 sikrer både SKAT-dokumentation og barnets ret til boligstøtte. |
| Fører du regnskab, undgår du efterregning | Separat bankkonto og løbende bogføring beskytter dig, hvis SKAT spørger. |
| Digital administration letter dokumentationen | Xn--forldrekbsadministration-7cc78b automatiserer bogføring, lejekontrakt og AI-markedslejestimat i ét system. |
This article is general information, not a substitute for advice from a qualified financial advisor. Consult a qualified financial professional about your own circumstances before acting on anything here.
Indholdsfortegnelse
- Hvad er et forældrekøb i praksis?
- Skat ved forældrekøb: sådan beskattes du, og hvilke modeller gælder nu
- Hvordan fastsætter du huslejen korrekt?
- Hvilke udgifter kan du trække fra, og hvordan fører du regnskabet?
- Hvilke krav skal være opfyldt før indflytning?
- Hvordan finansierer du et forældrekøb i praksis?
- Salg eller overdragelse til barnet: hvad siger reglerne?
- Tjekliste: før, under og efter forældrekøbet
- Hvor finder du officiel hjælp og vejledning?
- Hvordan en digital løsning letter administrationen af forældrekøb
- Slip for regnearket: lad platformen holde styr på forældrekøbet
- Kilder
- Ofte stillede spørgsmål
Hvad er et forældrekøb i praksis?
Et forældrekøb er, når du som forælder køber en ejerbolig og lejer den ud til dit eget barn. Reglerne gælder også, hvis du udlejer til andre nærtstående, som bedsteforældre, ægtefæller eller andre i den nære familie.
Det afgørende er, at forholdet juridisk set er et almindeligt lejeforhold. Lejeloven regulerer relationen fuldt ud, og familiære hensyn ændrer ikke ved, at du er udlejer og dit barn er lejer med samme rettigheder som enhver anden lejer.
- Du hæfter for samme forpligtelser som en almindelig udlejer.
- Barnet har samme beskyttelse som enhver anden lejer efter lejeloven.
- SKAT ser bort fra familierelationen ved vurdering af leje og fradrag.
Professionelt tip: Skriv aldrig lejekontrakten, som om det "bare er noget familiært". Behandl den fra dag ét som en kontrakt med en fremmed lejer, så du undgår tvivl senere.
Skat ved forældrekøb: sådan beskattes du, og hvilke modeller gælder nu
Hovedreglen er enkel: forældrekøb beskattes som almindelig udlejning. Du opgør lejeindtægten, trækker dine fradragsberettigede udgifter fra og betaler skat af overskuddet, ligesom SKAT beskriver det i sin vejledning.
Den store ændring kom i 2021. Dengang lukkede lovgiverne muligheden for at bruge virksomhedsskatteordningen og kapitalafkastordningen på forældrekøb af lejligheder. Konsekvensen mærkes især på renteudgifterne: fradragsværdien af dine renter ligger nu på niveau med almindelige ejerboliger, altså en skattemæssig værdi på niveau med almindelige ejerboliger afhængigt af din øvrige kapitalindkomst. Før 2021 kunne mange forældre opnå en højere fradragsværdi gennem VSO, og det er nu historie for denne boligtype.
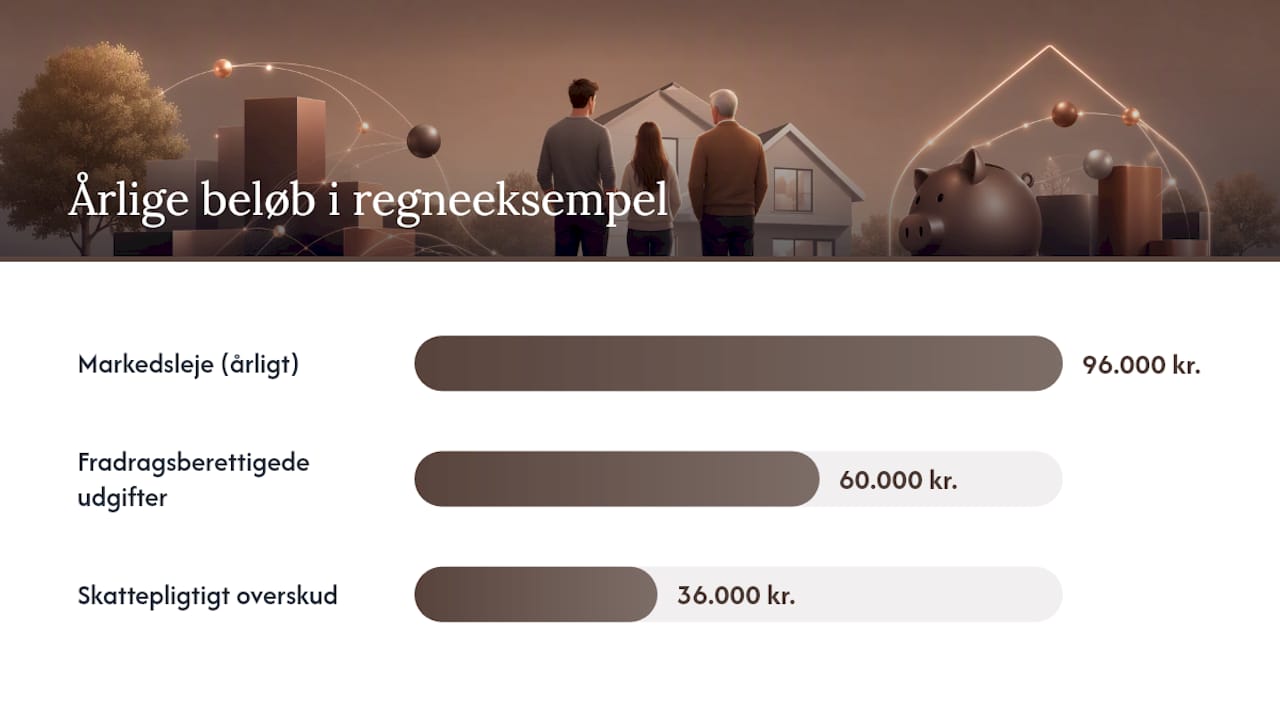
Regneeksempel: Sæt en lejlighed til markedsleje på 8.000 kr. om måneden, altså 96.000 kr. om året. Fratrækker du renter, ejendomsskat og vedligehold for samlet 60.000 kr., står du med et skattepligtigt overskud på 36.000 kr. Sætter du i stedet lejen til 5.000 kr. om måneden uden god grund, risikerer du, at SKAT alligevel lægger markedslejen til grund og samtidig vurderer differencen som en gave til barnet.
- Beregn altid overskud eller underskud ud fra den reelle markedsleje, uanset hvad du rent faktisk opkræver.
- Husk at renteudgifter, ejendomsskatter og vedligehold indgår i regnskabet, ikke kun i din private økonomi.
- Tjek din forskudsopgørelse, så den afspejler den forventede lejeindtægt.
Professionelt tip: Ring til SKAT eller brug deres selvbetjening, hvis du er i tvivl om, hvilken rubrik overskuddet skal indberettes i. Fejl her opdages ofte først flere år senere, og så følger en efterregning med renter.
Hvordan fastsætter du huslejen korrekt?
Loven kræver, at du opkræver markedsleje ved udlejning til nærtstående. Sætter du huslejen lavere for at hjælpe dit barn økonomisk, kan differencen mellem markedsleje og den faktiske leje blive betragtet som en skattepligtig gave. I 2026 er den skattefrie gavegrænse 80.600 kroner om året pr. barn, og beløb over grænsen udløser en gaveafgift på 15 %.
Der findes tre forskellige begreber, som ofte blandes sammen. Markedsleje er, hvad en tilsvarende bolig reelt kan udlejes for i det åbne marked. Omkostningsbestemt husleje gælder især ejendomme opført før 1991 i kommuner, der stadig praktiserer den ordning, og bygger på ejendommens faktiske drifts og forbedringsudgifter plus et afkast, som beskrevet af Social, Bolig og Ældreministeriet. »Det lejedes værdi« bruges typisk i kommuner, hvor boligreguleringsloven ikke gælder fuldt ud, og tager udgangspunkt i sammenlignelige lejemål i området.
I praksis finder du det rigtige niveau ved at sammenligne med lignende lejligheder i samme kvarter, gerne af samme størrelse og stand. Huslejenævnet kan vurdere sager, hvor en lejer, herunder i teorien dit eget barn, mener huslejen er for høj eller ulovligt fastsat.
Eksperter advarer direkte mod at sætte huslejen efter, hvad barnet kan betale, frem for hvad markedet siger. Ønsker du at støtte barnet økonomisk, bør det ske gennem lovlige gaveordninger, ikke gennem en kunstigt lav leje.
- Indhent tre til fem sammenlignelige lejemål som dokumentation.
- Notér, om din kommune stadig anvender omkostningsbestemt husleje eller er undtaget.
- Gem alle beregninger, så du kan fremlægge dem, hvis SKAT spørger.
Professionelt tip: Tag skærmbilleder eller print af de annoncer, du bruger som sammenligningsgrundlag, den dag du fastsætter lejen. Boligmarkedet ændrer sig, og du skal kunne vise, hvad markedslejen var på det tidspunkt.
Hvilke udgifter kan du trække fra, og hvordan fører du regnskabet?
Fradragsretten ved forældrekøb følger de almindelige regler for udlejningsejendomme. Renteudgifter på real og banklån er den største post for de fleste, men også ejendomsskatter, forsikring, ejerforeningsbidrag til visse formål, vedligehold og administrationsomkostninger kan trækkes fra i regnskabet.
Det, du typisk ikke kan trække fra, er private forbedringer uden fakturadokumentation, og udgifter der reelt tilfører boligen en varig værdiforøgelse frem for at holde den ved lige. Grænsen mellem vedligehold og forbedring er ofte uklar, og her er det klogt at gemme både faktura og en kort beskrivelse af arbejdet.
| Udgiftstype | Typisk fradragsstatus |
|---|---|
| Renter på realkredit og banklån | Fradragsberettiget, som ved anden ejerbolig |
| Ejendomsskat | Fradragsberettiget som driftsudgift |
| Almindeligt vedligehold (maling, reparationer) | Fradragsberettiget |
| Forbedringer (nyt køkken, tilbygning) | Som udgangspunkt ikke fradragsberettiget direkte, kan indgå i anskaffelsessum |
| Forsikring og administration | Fradragsberettiget |
Du skal føre et egentligt regnskab, gerne med en separat bankkonto til lejeindtægter og udgifter, så pengestrømmene ikke blandes med din private økonomi. Gem bilag for alt, og lav et årsregnskab, du kan lægge frem for SKAT ved forespørgsel.
- Opret en dedikeret bankkonto til forældrekøbet.
- Bogfør hver indtægt og udgift løbende, ikke kun ved årets udgang.
- Gem kvitteringer for både vedligehold og forbedringer, selv de små.
Professionelt tip: Paragraf 11 i lejekontrakten fastlægger, hvem der har ansvaret for indvendig vedligeholdelse. Den fordeling har direkte betydning for, hvilke håndværkerudgifter du som udlejer kan trække fra, så tjek formuleringen, før du underskriver.
Hvilke krav skal være opfyldt før indflytning?
En gyldig, skriftlig lejekontrakt er ikke valgfri. Typeformular A10 er den anbefalede standard, og den bør indeholde lejens størrelse, depositum, forudbetalt leje, vedligeholdelsesfordeling og opsigelsesvarsler.
Uden en gyldig kontrakt kan dit barn ikke søge boligstøtte hos Udbetaling Danmark, og du står uden dokumentation over for SKAT, hvis lejeforholdet bliver undersøgt. Depositum og forudbetalt leje følger de almindelige regler i lejeloven, typisk op til tre måneders depositum og tre måneders forudbetalt leje, og beløbene skal fremgå tydeligt af kontrakten, uanset at lejer er dit eget barn.
- Skriv kontrakten på Typeformular A10 og udfyld alle relevante punkter.
- Aftal depositum og forudbetalt leje skriftligt, og indbetal dem til en klar konto.
- Indsend kontrakten, hvis barnet søger boligstøtte.
- Gem en kopi sammen med billeder af boligens stand ved indflytning.
- Lejekontrakt underskrevet af begge parter
- Indflytningsrapport eller fotodokumentation
- Kvittering for depositum og forudbetalt leje
- Kopi til brug ved eventuel ansøgning om boligstøtte
Hvordan finansierer du et forældrekøb i praksis?
De fleste forældrekøb finansieres med en kombination af realkredit og et supplerende lån. En udbredt model er cirka 60 % realkredit suppleret med et privat banklån, hvilket kan give en lavere samlet bidragssats, men kræver, at du holder de to lån adskilt i bogføringen.
Finansieringsvalget påvirker både likviditet og risiko. Jo mere du låner, jo større er din rentefølsomhed, og siden 2021 er rentefradraget som nævnt ikke længere forbedret gennem virksomhedsskatteordningen for denne boligtype.
Et realistisk budget bør indeholde:
- Forventet lejeindtægt om måneden
- Renter og bidrag på lån
- Ejerforeningsudgifter og faste driftsomkostninger
- Løbende vedligeholdelse
- En buffer til uforudsete udgifter og tomgang
- Overvej altid tomgangsrisiko, hvis barnet flytter tidligere end planlagt.
- Hold øje med, hvordan renteudviklingen påvirker din likviditet på tværs af hele familien.
- Medregn eventuelle lån mellem dig og barnet som en selvstændig post, ikke som en del af huslejen.
Salg eller overdragelse til barnet: hvad siger reglerne?
Vil du på et tidspunkt sælge boligen til dit barn, kan du som udgangspunkt tage afsæt i den offentlige ejendomsvurdering plus eller minus en fastsat procentsats, som beskrevet i detaljer i forældrekøbsguiden. Betingelserne for at bruge den model skal være opfyldt præcist, ellers risikerer familien at blive mødt med en gaveafgift på differencen.
Sælger du i stedet til en udenforstående, gælder de almindelige regler i ejendomsavancebeskatningsloven, og en eventuel fortjeneste kan udløse avanceskat, afhængigt af om boligen har været udlejet eller reelt beboet af familien.
En mundtlig aftale om, at barnet "engang skal overtage lejligheden", er ikke nok. En reel exitstrategi kræver formel opsigelse efter lejeloven og en skriftlig købsaftale med afklaret finansiering.
- Dokumentér altid finansieringen, hvis du sælger med rabat til ét barn.
- Undgå ad hoc kompensation til søskende, det skaber ofte konflikter og kan udløse gaveafgift.
- Indhent en uafhængig vurdering, hvis I er i tvivl om, om den offentlige vurdering afspejler markedet.
Tjekliste: før, under og efter forældrekøbet
- Før køb: Undersøg udlejningsret i ejerforeningens vedtægter, tjek kommunens regulering af huslejeniveauer, og læg en realistisk finansieringsplan.
- Ved indflytning: Underskriv Typeformular A10, opret en separat bankkonto til regnskabet, fastsæt markedslejen og gem al dokumentation.
- Løbende: Bogfør hver måned, gem bilag, indberet overskuddet til SKAT og opdater din forskudsopgørelse ved ændringer.
- Ved afslutning: Opsig lejeforholdet korrekt efter lejeloven, og forbered et eventuelt salg eller en overdragelse med dokumenteret finansiering på plads.
Hvor finder du officiel hjælp og vejledning?
- SKAT svarer på spørgsmål om indberetning, skattemodeller og beskatning af forældrekøb.
- Udbetaling Danmark administrerer boligstøtte til lejere, herunder børn i forældrekøb.
- Huslejenævnet behandler klager over ulovlig husleje og fastsættelse.
- Retsinformation rummer selve lejeloven med alle paragraffer og formalia.
Hvordan en digital løsning letter administrationen af forældrekøb
Regnskab og dokumentation er ofte det, der fylder mest i hverdagen, ikke selve købet. En platform, der automatisk importerer bankkontoudtog, opretter årsregnskabet og genererer et udkast til lejekontrakt, fjerner meget af det manuelle arbejde, som ellers ender i et regneark, ingen kan finde igen, når SKAT spørger.
Et AI-baseret estimat af markedslejen, baseret på aktuelle lejeboliger i området, gør det desuden lettere at dokumentere, at den aftalte leje faktisk holder sig på markedsniveau, hvilket er præcis det, SKAT vil se ved en kontrol.
- Automatisk import og kategorisering af transaktioner fra din bankkonto
- Skabelon til årsregnskab, klar til brug over for SKAT
- Udkast til lejekontrakt baseret på Typeformular A10
- Arkiv til bilag og dokumentation samlet ét sted
Professionelt tip: Er du forælder med ét enkelt forældrekøb, er den største fejlkilde ofte manglende sammenhæng mellem bankkonto og regnskab. Automatiseret bogføring løser lige præcis det problem, før det bliver en sag.
Forfatterens korte perspektiv
Den største risiko ved forældrekøb er sjældent selve skattereglerne. Det er manglende dokumentation, der senere koster en efterregning eller skaber splid mellem søskende. Har du en kompleks situation, med flere børn, gæld mellem generationer eller et nært forestående salg, bør du kombinere juridisk rådgivning med løbende digital administration. Følg tjeklisten, og gem hvert eneste bilag, som om SKAT banker på i morgen.
Slip for regnearket: lad platformen holde styr på forældrekøbet
Xn--forldrekbsadministration-7cc78b er alternativet til timer foran et regneark hver måned. I stedet for selv at holde styr på bankudtog, lejekontrakt og årsregnskab, samler platformen det ét sted og opdaterer det automatisk, hver gang der sker noget på kontoen.

Kernen er tre ting: automatisk bogføring af lejeindtægter og udgifter, et AI-baseret estimat af markedslejen ud fra aktuelle lejeboliger i dit område, og en skabelon til lejekontrakt og årsregnskab, der matcher det, SKAT forventer at se. Det betyder, at du altid kan dokumentere, hvordan huslejen er fastsat, og at årsregnskabet ligger klar, når selvangivelsen skal indberettes, uden at du selv skal samle bilag sammen i sidste øjeblik.
Vil du se, hvordan det ser ud med dit eget forældrekøb, kan du starte på Forældrekøbsadministrations oversigt og afprøve platformen på dit eget regnskab.
Kilder
Ofte stillede spørgsmål
Skal jeg altid betale skat af forældrekøb, selvom jeg ikke tjener på det? Ja. SKAT ser på markedslejen, ikke på om du reelt går i overskud efter dine egne beregninger. Overstiger lejeindtægten dine fradragsberettigede udgifter, skal overskuddet beskattes.
Kan jeg stadig bruge virksomhedsskatteordningen på et forældrekøb, jeg købte før 2021? Nej, ændringen fra 2021 gælder for forældrekøb af lejligheder generelt og ikke kun nye køb. Renterne beskattes nu som ved almindelig ejerbolig.
Hvad sker der, hvis jeg sætter huslejen for lavt? Differencen mellem markedsleje og den aftalte leje kan blive anset som en gave. Overstiger den samlede gave 80.600 kr. om året, skal der betales 15 % i gaveafgift af det overskydende beløb.
Har mit barn ret til boligstøtte i et forældrekøb? Ja, forudsat at der findes en gyldig skriftlig lejekontrakt, gerne Typeformular A10, som Udbetaling Danmark kan bruge til at vurdere ansøgningen.
Kan jeg sælge boligen til mit barn til underpris? Du kan tage udgangspunkt i den offentlige ejendomsvurdering plus eller minus en fastsat procentsats, men betingelserne skal være opfyldt nøjagtigt. Ellers kan differencen udløse gaveafgift eller blive anset som en skattepligtig fordel.