Køber du en lejlighed til dit barn og udlejer den, bliver du skattemæssigt betragtet som udlejer. Det betyder, at du skal betale skat af et beløb svarende til markedslejen, uanset hvad du reelt opkræver, og at du får pligt til at føre regnskab over for Skattestyrelsen. Forældrekøb skat handler i bund og grund om tre ting: skat af markedslejen, regnskabspligt og adgang til fradrag.
De tre konsekvenser, du skal have styr på med det samme:
- Du beskattes af markedslejen, selv hvis du aftaler en lavere leje med dit barn.
- Du har pligt til at opgøre og oplyse overskud eller underskud fra udlejningen hvert år.
- Du kan trække renteudgifter og driftsudgifter fra, men ikke ejendomsværdiskat, da boligen er udlejet.
Vigtigste pointer
Forældrekøb skat betyder, at du beskattes af markedslejen og har regnskabspligt, uanset hvilken leje du reelt har aftalt med dit barn.
| Punkt | Detaljer |
|---|---|
| Skat af markedsleje | Du beskattes altid af markedslejen, selv hvis den aftalte leje er lavere. |
| Lav husleje kan koste gaveafgift | Forskellen mellem aftalt leje og markedsleje kan udløse gaveafgift ud over skatten. |
| Vælg beskatningsmetode med omtanke | Almindelige regler, kapitalafkastordningen og virksomhedsordningen giver forskellige skattemæssige resultater. |
| Dokumentér og gem bilag i fem år | Markedsleje, driftsudgifter og vedligeholdelse skal kunne dokumenteres over for SKAT. |
| Automatisér regnskabet | Xn--forldrekbsadministration-7cc78b beregner markedsleje med AI og genererer årsregnskabet til SKAT automatisk. |
This article is general information, not a substitute for advice from a qualified financial advisor. Consult a qualified financial professional about your own circumstances before acting on anything here.
Indholdsfortegnelse
- Hurtig tjekliste, når du overvejer eller allerede har lavet et forældrekøb
- Hvad er et forældrekøb, og hvem regnes som nærtstående?
- Skat af lejeindtægter: markedsleje, lav husleje og gaveimplikationer
- Hvilke udgifter kan du trække fra ved forældrekøb?
- De tre beskatningsmetoder ved forældrekøb
- Bundfradrag eller regnskab: hvordan indberetter du til SKAT?
- Salg eller overdragelse til barnet: hvad koster det i skat?
- Regneeksempel: markedsleje versus lav husleje
- Sådan holder du styr på forældrekøbet uden at bruge weekender på regneark
- Kilder
Hurtig tjekliste, når du overvejer eller allerede har lavet et forældrekøb
Har du lige underskrevet skødet, eller overvejer du stadig springet? Følg disse fire trin, før du gør noget andet:
- Opret en separat konto til lejeindtægter og driftsudgifter. Bland den aldrig med din private økonomi.
- Fastsæt huslejen til markedsniveau, eller dokumentér grundigt, hvis I aftaler en lavere leje.
- Ret din forskudsopgørelse, så SKAT kender til den forventede lejeindtægt fra start.
- Sæt dig ind i, hvornår og hvordan du skal indberette overskuddet i oplysningsskemaet.
Professionelt tip: Vil du hjælpe dit barn økonomisk, er en skattefri kontant gave inden for gavegrænsen ofte smartere end en permanent lav husleje. Det undgår tvivl om gaveafgift og holder skatteregnskabet rent.
Hvad er et forældrekøb, og hvem regnes som nærtstående?
Et forældrekøb er, når du som forælder køber en ejerbolig og udlejer den til dit eget barn i stedet for at bo der selv. I SKATs optik gælder de samme regler, hvis du udlejer til andre nærtstående, som fx et barnebarn, men det klassiske tilfælde er barnet, der studerer eller flytter hjemmefra.
Det afgørende er ikke, hvad du kalder arrangementet, men at du reelt optræder som udlejer. Fra det øjeblik bliver du skattemæssigt betragtet som selvstændig erhvervsdrivende med udlejning som indkomstkilde, og det udløser:
- Pligt til at opgøre overskud eller underskud af udlejningen hvert år.
- Krav om at gemme bilag og dokumentation i mindst fem år, som Skattestyrelsen præciserer.
- Fritagelse for ejendomsværdiskat, fordi boligen ikke længere er din egen bolig.
Skat af lejeindtægter: markedsleje, lav husleje og gaveimplikationer
Her ligger kernen i forældrekøb skat: du beskattes altid af et beløb svarende til markedslejen, uanset hvad du og dit barn faktisk har aftalt. Skattestyrelsen definerer markedslejen som den leje, du kunne have opnået ved at udleje til en fremmed tredjepart under normale vilkår.
Aftaler I en lavere leje, opstår der et problem, der rækker ud over selve skatteopgørelsen. Forskellen mellem den aftalte leje og markedslejen kan betragtes som en gave fra dig til dit barn. Overstiger den forskel det årlige gavefradrag, udløser det gaveafgift, og du står stadig til at betale indkomstskat af hele markedslejebeløbet. Du får altså dobbelt smæk: skat af en leje, du ikke har opkrævet, og potentielt gaveafgift oveni.
I praksis fastsætter du markedslejen ved at sammenligne med tilsvarende udlejningsboliger i samme kvarter, gerne suppleret med en vurdering fra en ejendomsmægler eller oplysninger fra huslejenævnet, hvis lejligheden ligger i en kommune med et sådant. Beliggenhed, stand, størrelse og udlejningsvilkår som møblering spiller alle ind på tallet.
Professionelt tip: Gem screenshots af sammenlignelige boliger til udlejning, den dag du fastsætter huslejen. Kommer SKAT senere med spørgsmål, har du dokumentationen klar i stedet for at skulle rekonstruere et marked, der ser anderledes ud flere år efter.
Hvilke udgifter kan du trække fra ved forældrekøb?
Fradragsretten er den del af forældrekøb skat, hvor du reelt kan påvirke din skattebetaling. Tre kategorier er centrale:
- Renteudgifter på realkreditlån og banklån trækkes fra som kapitalindkomst, uafhængigt af selve udlejningen.
- Driftsudgifter som ejendomsskat, fællesudgifter til ejerforeningen, forsikring og almindelig vedligeholdelse er fradragsberettigede i det år, de afholdes.
- Forbedringer, derimod, kan du som udgangspunkt ikke trække fra med det samme. Sætter du nyt køkken ind eller lægger nyt gulv, tæller det som en forbedring af boligens værdi, ikke en driftsudgift.
Her opstår ofte den dyreste fejl i forældrekøb: at forveksle vedligeholdelse med forbedring. PrivatRevisions guide til forældrekøb peger på, at SKAT typisk accepterer et vist niveau af istandsættelsesudgifter som vedligeholdelse i de første ejerår, men vurderingen er konkret og afhænger af boligens stand ved købet.
Professionelt tip: Før en separat konto til ejendommen fra dag ét, og gem alle kvitteringer i mindst fem år. Det er den nemmeste måde at holde styr på, hvad der reelt er fradragsberettiget, når året skal gøres op.
De tre beskatningsmetoder ved forældrekøb
Du kan vælge mellem tre metoder til at opgøre skatten af dit forældrekøb, og valget har reel betydning for, hvor meget du ender med at betale:
- Almindelige skatteregler (personskatteloven): Overskuddet beskattes som personlig indkomst, mens renteudgifter trækkes fra som kapitalindkomst. Det er den simpleste model, men ofte også den dyreste.
- Kapitalafkastordningen: Giver dig mulighed for at beregne et kapitalafkast af ejendommens værdi, som beskattes lempeligere end personlig indkomst. Modellen kræver mindre administration end virksomhedsordningen.
- Virksomhedsordningen (VSO): Lader dig samle udlejningen i en virksomhedsøkonomi med mulighed for at udjævne indkomsten over år og opspare overskud til en lavere foreløbig skat. Fra 2021 er reglerne strammet for udlejning til nærtstående, og Hulgaard Advokater påpeger, at de tidligere fordele ved VSO ved forældrekøb er betydeligt indskrænket.
Valget mellem metoderne afhænger af din samlede økonomi, om du har andre udlejningsejendomme, og hvor stor gælden i ejendommen er i forhold til værdien. Der er ikke ét rigtigt svar for alle.
Professionelt tip: Er dit lån stort i forhold til boligens værdi, eller ejer du flere udlejningsejendomme, bør du få en revisor til at regne begge metoder igennem, inden du binder dig. Forskellen kan løbe op i flere tusinde kroner om året.
Bundfradrag eller regnskab: hvordan indberetter du til SKAT?
Du har grundlæggende to måder at gøre lejeindtægten op på, og valget afhænger af, om udlejningen er erhvervsmæssig eller ej.
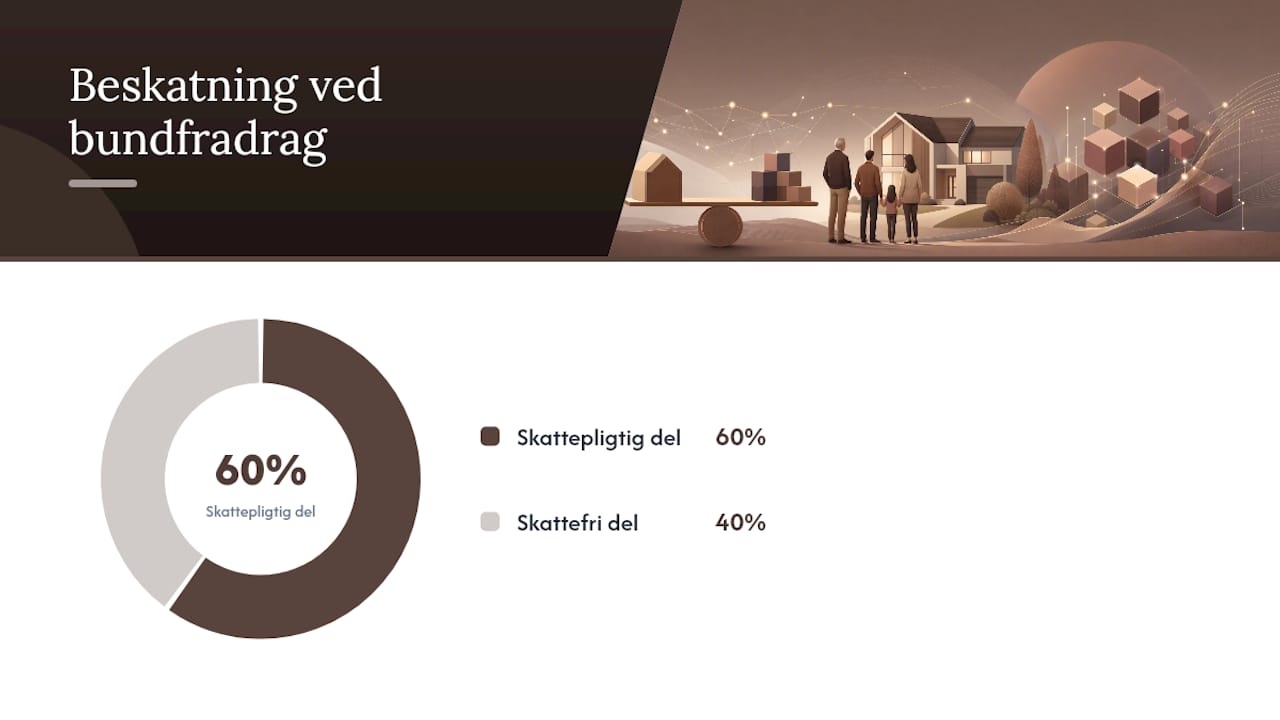
Den skematiske metode med bundfradrag betyder, at du kun beskattes af en andel af lejeindtægten, der ligger over et fastsat bundfradrag. Dansk Revision beskriver, at der ved bundfradragsmetoden typisk kun beskattes 60 % af beløbet over fradraget, hvilket kan give en lavere skat end den regnskabsmæssige metode i visse situationer.
Den regnskabsmæssige opgørelse er derimod obligatorisk, hvis udlejningen anses for erhvervsmæssig, hvilket typisk gælder ved udlejning i mindst 12 måneder, som Skattestyrelsen præciserer. Her fratrækker du de faktiske udgifter fra lejeindtægten i stedet for at bruge et fast bundfradrag.
Uanset metode skal du:
- Gemme regnskabsbilag i mindst fem år.
- Føre udlejningen på en konto adskilt fra din private økonomi.
- Udfylde oplysningsskemaet eller det relevante skema til opgørelse af lejeindtægt, som SKAT stiller til rådighed.
Salg eller overdragelse til barnet: hvad koster det i skat?
Sælger du forældrekøbet, beskattes du af fortjenesten, hvis du ikke selv har boet i boligen i ejerperioden. Det gælder, uanset om du sælger til en fremmed eller til dit eget barn, og det er en af de mest oversete konsekvenser ved forældrekøb.
Ønsker du at overdrage boligen til barnet til en pris under markedsværdien, findes der regler om, hvor langt du kan gå ned i forhold til den offentlige ejendomsvurdering, før forskellen tæller som en gave med gaveafgift til følge. Hulgaard Advokater peger på, at barnet til gengæld kan sælge boligen skattefrit senere, hvis barnet selv flytter ind og bor der i en periode.
Mange forældre undervurderer de langsigtede skattekonsekvenser ved salg. Det gælder særligt overgangen fra forældrekøb til en overdragelse, hvor både ejendomsavancebeskatning og gaveregler spiller ind samtidig.
Få altid en revisor eller advokat til at regne på den konkrete overdragelse, før du underskriver noget. Prisen for rådgivning er lav sammenlignet med en efterfølgende skatteregning, du ikke havde set komme.
Regneeksempel: markedsleje versus lav husleje
Se forskellen i praksis med et simpelt eksempel på en lejlighed med en månedlig markedsleje på 8.000 kr.:
- Årlig bruttoleje ved markedsleje: 8.000 kr. × 12 = 96.000 kr.
- Fradrag for driftsudgifter (ejendomsskat, forsikring, fællesudgifter): cirka 20.000 kr.
- Renteudgifter på lånet trækkes separat fra som kapitalindkomst og påvirker ikke selve udlejningsoverskuddet.
- Skattepligtigt overskud af udlejningen: 96.000 kr. minus 20.000 kr. = 76.000 kr.
| Post | Beløb |
|---|---|
| Årlig markedsleje | 96.000 kr. |
| Driftsudgifter (fradrag) | 20.000 kr. |
| Skattepligtigt overskud | 76.000 kr. |
Aftaler I i stedet en leje på 5.000 kr. om måneden, mangler der 36.000 kr. om året i forhold til markedslejen. Den forskel kan SKAT betragte som en gave, og Skattestyrelsens regel om markedsleje betyder, at du fortsat beskattes af de fulde 96.000 kr., uanset hvad I reelt har aftalt. Brug eksemplet som en pejling, og få altid en revisor til at regne på dine konkrete tal.
Hvad ser vi hos forældre, der bruger digital regnskabsføring?
De mest almindelige fejl er manglende dokumentation for markedslejen og forveksling af vedligeholdelse med forbedring. Tidlig dokumentation og professionel hjælp reducerer markant risikoen for en efterregning fra SKAT.
Sådan holder du styr på forældrekøbet uden at bruge weekender på regneark
Bogføring af lejeindtægter, dokumentation af markedsleje og udarbejdelse af årsregnskab til SKAT er de tre opgaver, der stjæler mest tid fra forældre med forældrekøb, og det er præcis dem, Xn--forldrekbsadministration-7cc78b er bygget til at løse.

Platformen automatiserer bogføringen af lejeindtægter og -udgifter, genererer et årsregnskab, du kan bruge direkte over for SKAT, og tilbyder færdige lejekontrakt-skabeloner, du kan udfylde og printe med det samme. Den mest håndgribelige fordel er nok AI-estimatet af markedslejen: det beregnes ud fra aktuelle udlejningsboliger i området, så du slipper for selv at lede efter sammenlignelige lejemål og risikere at sætte huslejen forkert. Har I flere om at eje eller administrere boligen, kan I dele adgangen til regnskabet mellem forælder og barn eller medejere.
Vil du se, hvordan et konkret markedslejeestimat og et automatisk årsregnskab ser ud for din bolig, kan du oprette en konto og komme i gang på Xn--forldrekbsadministration-7cc78b allerede i dag.