Renter på lånet til et forældrekøb skal bogføres som renteudgifter i regnskabet og indberettes til SKAT via TastSelv, typisk i rubrik 117 under personskattereglerne. Vælger du virksomhedsordningen, gælder andre rubrikker og en beregnet rentekorrektion, der reducerer fradragsværdien til omkring 33 % for de fleste. Gem al dokumentation i mindst fem år, og indberet løbende for at undgå en ubehagelig regning i juli.
Kort sagt:
- Rentekorrektionen reducerer fradragsværdien af renteudgifter til omkring 33 %, hvilket betyder lavere skattefradrag end tidligere.
- Bogføring af renteudgifter skal ske på en separat konto, og periodisering er essentiel for korrekt resultatopgørelse og dokumentation.
- Ved indberetning skal rubrik 117 bruges i personskattereglerne, mens virksomhedsordningen kræver særskilt skatteform og præcis opgørelse af rentekorrektionen.
- Dokumentation til SKAT kræver mindst fem års opbevaring af låneaftaler, kontoudtog, lejekontrakter og regninger for at kunne verificere fradrag.
- Anvend automatisk bogføring og regelmæssig opdatering for at undgå fejl, især hvis du bruger virksomhedsordningen eller deler regnskabet med andre.
Indholdsfortegnelse
- Hvad betyder "renter på lån forældrekøb" i denne artikel?
- Sådan bogfører du renteudgifter i forældrekøb, trin for trin
- Hvordan indberetter du renter til SKAT i TastSelv?
- Skattemodel og rentekorrektion: hvad betyder det for dine renter?
- Praktisk tjekliste: dokumentation SKAT vil se
- Hvordan Xn--forldrekbsadministration-7cc78b hjælper med korrekt bogføring og indberetning
- Oversigt over gældende rentesatser og lånetyper relevante for forældrekøb
- Hvordan påvirker forældrekøbslånet forældrenes samlede økonomi?
- Juridiske og skattemæssige krav ved lån til forældrekøb
- Afdrag eller renter: hvad betaler sig bedst på lånet?
- Forfatterens råd: undgå de dyreste fejl
- Kom godt i gang med Xn--forldrekbsadministration-7cc78b
- Kilder
Hvad betyder "renter på lån forældrekøb" i denne artikel?
Denne artikel handler ikke om, hvilken bank eller hvilken rentetype du bør vælge til dit forældrekøb. Den handler om, hvad der sker med renterne, når huset er købt og lånet er optaget: hvordan de bogføres, hvordan de indberettes, og hvordan skattemodellen påvirker, hvad du reelt får i fradrag.
Renteudgifter ved forældrekøb dækker typisk tre poster:
- Renter på realkreditlånet
- Renter på et eventuelt banklån eller boligkreditlån, der supplerer realkreditbelåningen
- Bidragssatser og lånerelaterede gebyrer, som i praksis behandles som en del af de samlede låneomkostninger
Emner som fast versus variabel rente, valg af långiver eller forhandling af lånevilkår hører til en anden fase af forældrekøbet og berøres ikke her. Fokus er regnskabet, indberetningen til SKAT og fradragsværdien, når lånet allerede er en realitet.
Sådan bogfører du renteudgifter i forældrekøb, trin for trin
De fleste forældrekøbere overkomplicerer bogføringen. I virkeligheden er der kun få konti, du behøver at holde styr på: en for lejeindtægter, en for renteudgifter, en for afdrag (som ikke er en driftsudgift), og en for øvrige driftsomkostninger som ejendomsskat, forsikring og vedligehold.
- Opret en konto for renteudgifter separat fra afdrag. Afdrag er en gældsnedbringelse og påvirker ikke resultatopgørelsen, mens renter er en fradragsberettiget driftsudgift.
- Match hver renteterminspostering med bankkontoudtoget. Realkreditinstituttet sender typisk kvartårlige eller halvårlige terminsopgørelser, der splitter beløbet i renter, afdrag og bidrag.
- Periodisér renterne til det rigtige regnskabsår. En termin betalt i december kan dække renter, der reelt hører til næste kvartal, og det skal fremgå af bogføringen.
- Gem bilaget for hver postering, uanset om det er en terminsopgørelse, en kontoudskrift eller en e-mailkvittering fra banken.
Et konkret eksempel: har du et realkreditlån med en årlig ydelse på 60.000 kr., hvoraf 42.000 kr. er renter og 18.000 kr. er afdrag, bogføres kun de 42.000 kr. som renteudgift i resultatopgørelsen. De 18.000 kr. i afdrag nedskriver blot gældsposten på balancen.
Professionelt tip: Importer bankkontoudtog løbende i stedet for at samle et helt års posteringer op i marts. Det er den enkeltstående ændring, der forhindrer flest fejl i renteopgørelsen, fordi du fanger periodiseringsfejl, mens du stadig har terminsopgørelsen ved hånden.
Hvordan indberetter du renter til SKAT i TastSelv?
Indberetningen afhænger af, hvilken skattemodel du har valgt for forældrekøbet, og det er her de fleste laver deres første fejl: de bruger rubrikkerne fra et almindeligt lønmodtagerregnskab i stedet for udlejningsregnskabets rubrikker.
Under de almindelige personskatteregler indberettes udlejningen som kapitalindkomst:
- Rubrik 111: overskud af udlejningsvirksomheden, hvis lejeindtægter overstiger udgifter
- Rubrik 112: underskud, hvis udgifterne (inklusive renter) overstiger lejeindtægten
- Rubrik 117: de faktiske renteudgifter, som fradrages særskilt som kapitaludgift
Har du valgt virksomhedsordningen, ændrer billedet sig markant. Her indberetter du i stedet gennem virksomhedsskemaet, hvor hævninger, indskudskonto og den beregnede rentekorrektion for VSO skal opgøres korrekt, før resultatet overføres til din personlige indkomst.
Timingen er lige så vigtig som rubrikkerne. SKATs vejledning til forældrekøb beskriver, at processen kører i to spor: en løbende forskudsopgørelse, hvor du justerer det forventede resultat hen over året, og det endelige oplysningsskema (tidligere selvangivelsen), der skal være indberettet senest 1. juli året efter indkomståret.
Springer du forskudsopgørelsen over og venter til juli med at opdatere noget som helst, risikerer du en restskat med procenttillæg. Det er en af de mest almindelige og lettest undgåelige fejl blandt forældrekøbere.
Skattemodel og rentekorrektion: hvad betyder det for dine renter?
Der findes tre skattemodeller for forældrekøb, og de behandler dine renteudgifter forskelligt: de almindelige personskatteregler, virksomhedsordningen (VSO) og kapitalafkastordningen. Fælles for dem alle er, at renterne ikke længere giver det fradrag, mange forældrekøbere forventer.
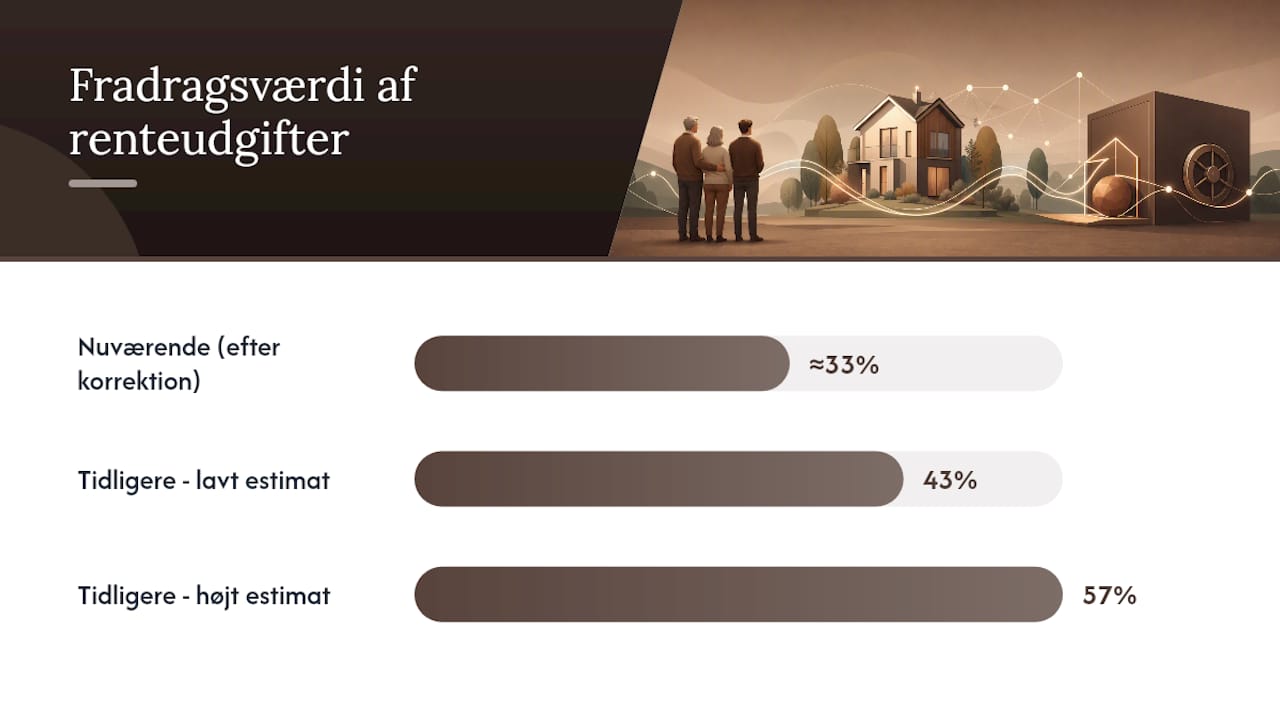
Rentekorrektionen er den mekanisme, der har ændret billedet mest. PrivatRevisions analyse af rentekorrektionen peger på, at fradragsværdien af renteudgifter for de fleste skatteydere nu lander omkring 33 %, hvor den tidligere kunne ligge mellem 43 og 57 % under visse ordninger.
Mange forældrekøbere tror fejlagtigt, at fradraget for renter er forsvundet helt efter rentekorrektionens indførelse. Det er ikke korrekt. Fradragsværdien er reduceret, ikke elimineret, og der kan stadig være situationer, hvor virksomhedsordningen giver mening, selv med den administrative byrde det medfører.
Hvornår er VSO stadig relevant? Typisk når du samtidig driver anden selvstændig virksomhed, eller når den samlede skatteplanlægning på tværs af flere aktiver gør fordelen ved virksomhedsordningens opsparingsmulighed større end ulempen ved rentekorrektionen. For de fleste rene forældrekøb uden anden virksomhed er de almindelige personskatteregler enklere og administrativt lettere at holde styr på.
Nogle rådgivere nævner en optimeringsmulighed, hvor udlejning sker til en tredjeperson snarere end direkte til barnet, hvilket i visse tilfælde kan påvirke, om rentekorrektionen udløses. Det er en juridisk kompleks gråzone, og du bør ikke handle på den uden konkret rådgivning fra en revisor med erfaring i forældrekøb.
- Personskatteregler: enklest, renter i rubrik 117, ingen rentekorrektion
- Virksomhedsordningen: rentekorrektion reducerer fordelen, kræver skarp adskillelse fra privatøkonomi
- Kapitalafkastordningen: sjældnere brugt til forældrekøb, men relevant ved bredere virksomhedsformue
Praktisk tjekliste: dokumentation SKAT vil se
SKAT kan bede om dokumentation flere år tilbage, og forældrekøb er en type udlejning, hvor kontrollen ofte er skarpere, fordi lejer og udlejer er nærtstående. Manglende bilag er den hyppigste årsag til, at et ellers korrekt regnskab bliver udfordret.
- Låneaftale og terminsopgørelser fra realkreditinstitut og eventuel bank, der viser rente- og afdragsdelen separat.
- Lejekontrakt med tydelig lejepris, der kan sammenlignes med markedslejen i området.
- Kontoudtog, der dokumenterer, at lejen faktisk er betalt månedligt.
- Regninger for vedligehold og forsikring, som understøtter de øvrige fradragsberettigede udgifter.
Gem alt i mindst fem år, som bogføringsloven kræver for forældrekøb. Før et løbende årsregnskab i stedet for at samle papirarbejdet op i foråret, og opdatér forskudsopgørelsen, så snart lejeforhold eller renteniveau ændrer sig markant.
Hvordan Xn--forldrekbsadministration-7cc78b hjælper med korrekt bogføring og indberetning
De fleste fejl i forældrekøbsregnskaber opstår, fordi renter, afdrag og lejeindtægter håndteres i et Excel-ark uden automatisk kontrol mod bankens data. Xn--forldrekbsadministration-7cc78b er bygget til netop det problem.
- Automatisk bogføring af lejeindtægter og renteudgifter direkte fra importerede bankkontoudtog
- Generering af et årsregnskab, der matcher de rubrikker, SKAT forventer, uanset om du bruger personskattereglerne eller virksomhedsordningen
- Oprettelse og udskrivning af lejekontrakter, der lever op til de formkrav, som gør udlejningen dokumenterbar
- AI-baseret estimat af markedsleje ud fra aktuelle lejeboliger i området, hvilket styrker dokumentationen ved udlejning til nærtstående
Platformen er bygget til forældre, der vil undgå at genopfinde regnskabet hvert kvartal og hellere vil have det periodiseret automatisk.
Oversigt over gældende rentesatser og lånetyper relevante for forældrekøb
Renteniveauet for realkreditlån og banklån bevæger sig løbende, og det påvirker direkte, hvor store renteudgifter du skal bogføre år for år. Et forældrekøb finansieres typisk gennem en kombination af realkreditlån, der udgør hovedparten af belåningen, og et supplerende banklån eller en friværdibelåning i forældrenes egen bolig, der dækker udbetalingen.
Realkreditlån har historisk lavere renter end banklån, fordi de er sikret med pant i ejendommen og har lavere risiko for långiver. Banklån bruges typisk til den del af finansieringen, der ligger over realkreditinstituttets belåningsgrænse, og har derfor ofte en højere rente. Den forskel betyder noget for regnskabet: har du et lag af banklån oven på realkreditlånet, får du to separate rentestrømme, der skal bogføres og dokumenteres hver for sig.
Bidragssatsen på realkreditlånet er en fast, løbende omkostning, der ikke er en rente i teknisk forstand, men i praksis behandles den regnskabsmæssigt som en del af de samlede låneomkostninger og bogføres sammen med renterne. Det er værd at holde øje med, fordi bidragssatser kan ændre sig uafhængigt af den underliggende rente og påvirker dit samlede renteregnskab, selv når renteniveauet i øvrigt er stabilt.
Uanset lånetype er princippet det samme, når det kommer til bogføring: kun den del af ydelsen, der udgør rente (og bidrag), er en driftsudgift i regnskabet. Afdraget er og bliver en gældsnedbringelse.
Hvordan påvirker forældrekøbslånet forældrenes samlede økonomi?
Et forældrekøb er ikke en isoleret transaktion. Lånet lægger sig oven på forældrenes eksisterende gæld og påvirker deres samlede gældsætning, hvilket har betydning, hvis de senere vil optage yderligere lån, for eksempel til eget hus eller en anden investering.
Bankerne og realkreditinstitutterne medregner forældrekøbets lån og renteudgifter, når de vurderer forældrenes samlede rådighedsbeløb og gældsfaktor. Har du allerede et forældrekøb med en betydelig restgæld, kan det derfor gøre det sværere at få godkendt et nyt lån til andre formål, selv hvis lejeindtægten fra forældrekøbet dækker renteudgifterne fuldt ud på papiret.
Lejeindtægten modvirker denne belastning, men kun delvist. SKAT og bankerne ser typisk kun en del af lejeindtægten som reel indtægt i en kreditvurdering, fordi der skal tages højde for tomgang, vedligehold og skat af overskuddet. Det betyder, at et forældrekøb, der ser overskudsgivende ud i regnskabet, ikke automatisk giver forældrene fuld kreditmæssig fordel af den indtægt.
Renteudgifterne har også en direkte likviditetseffekt uafhængigt af skattefradraget. Selv med et fradrag på 33 % skal renten betales fuldt ud hver termin, og fradraget kommer først som en skattelempelse senere. Forældre bør derfor budgettere med den fulde renteudgift som et likviditetskrav, ikke kun med den nettoomkostning, fradraget efterlader.
Juridiske og skattemæssige krav ved lån til forældrekøb
Et lån til forældrekøb er ikke juridisk anderledes end et almindeligt lån til en udlejningsejendom, men de skattemæssige krav er skærpede, fordi lejer og udlejer er nærtstående. SKAT lægger vægt på, at lejen svarer til markedslejen i området, og at aftalen er dokumenteret som en reel, forretningsmæssig udlejning.
SKATs vejledning om udlejning fastslår, at udlejning til eget barn skattemæssigt behandles som erhvervsmæssig udlejning, hvilket betyder, at både lejeindtægter og renteudgifter skal indgå i et fyldestgørende regnskab, uanset om overskuddet er stort eller symbolsk.
Der findes desuden konkret domspraksis og skattejuridiske afgørelser, hvor små faktuelle forskelle, som hvem der reelt står på lejekontrakten eller hvor stor en del af markedslejen der faktisk betales, har ført til vidt forskellige skattemæssige udfald i praksis for udlejning til nærtstående. Det er en af de områder, hvor det kan betale sig at have styr på detaljerne, før du underskriver lejekontrakten, ikke bagefter.
Lånet selv kræver ingen særlig godkendelse fra SKAT, men de renteudgifter, det genererer, skal kunne dokumenteres og kobles direkte til ejendommen for at være fradragsberettigede. Et lån, der delvist er brugt til andet end forældrekøbet, kan derfor kun give fradrag for den andel af renterne, der forholdsmæssigt vedrører ejendommen.
Afdrag eller renter: hvad betaler sig bedst på lånet?
Mange forældrekøbere spørger, om de skal lægge ekstra penge i afdrag eller lade lånet løbe med lavest muligt afdrag. Svaret afhænger af, hvad du optimerer for, fordi afdrag og renter har helt forskellige skattemæssige og økonomiske effekter.
Afdrag reducerer gælden og dermed de fremtidige renteudgifter, men giver intet fradrag her og nu. Renter giver et fradrag, men kun en reduceret del af det, efter rentekorrektionen er trukket fra. Nogle forældrekøbere vælger derfor et lån med lav eller ingen afdragspligt i en periode for at maksimere likviditeten, mens andre prioriterer hurtig gældsafvikling for at reducere den langsigtede renterisiko.
Konsekvensen af at vælge lavt afdrag er, at en større del af gælden forbliver eksponeret over en længere periode. Stiger renteniveauet markant, stiger renteudgifterne på restgælden tilsvarende, og dermed også likviditetsbelastningen, selv om fradraget delvist modvirker det. Vælger du i stedet et højere afdrag, betaler du mere hver måned, men reducerer den fremtidige renterisiko og den samlede gældsbyrde hurtigere.
Der er ingen entydigt korrekt løsning her, det afhænger af forældrenes øvrige økonomi, tidshorisont for forældrekøbet og risikovillighed. Det, der derimod er entydigt, er, at begge dele, uanset fordeling, skal bogføres korrekt og adskilt i regnskabet for at give det rigtige skattemæssige resultat.
Forfatterens råd: undgå de dyreste fejl
Den mest udbredte fejl er at blande afdrag og renter sammen i bogføringen, så resultatopgørelsen ser bedre eller værre ud end den reelle skattepligtige indkomst. Den anden klassiske fejl er at vente til juli med at forholde sig til forskudsopgørelsen, selv om renteniveauet eller lejeforholdet har ændret sig undervejs.
Løsningen er ikke kompliceret: periodisér løbende, match hver postering med et bilag, og opdater forskudsopgørelsen, når noget reelt ændrer sig. Vælger du virksomhedsordningen, og du ikke selv har en revisorbaggrund, bør du søge professionel hjælp fra starten. Rentekorrektionens beregning tilgiver ikke gæt.
— Christian
Kom godt i gang med Xn--forldrekbsadministration-7cc78b
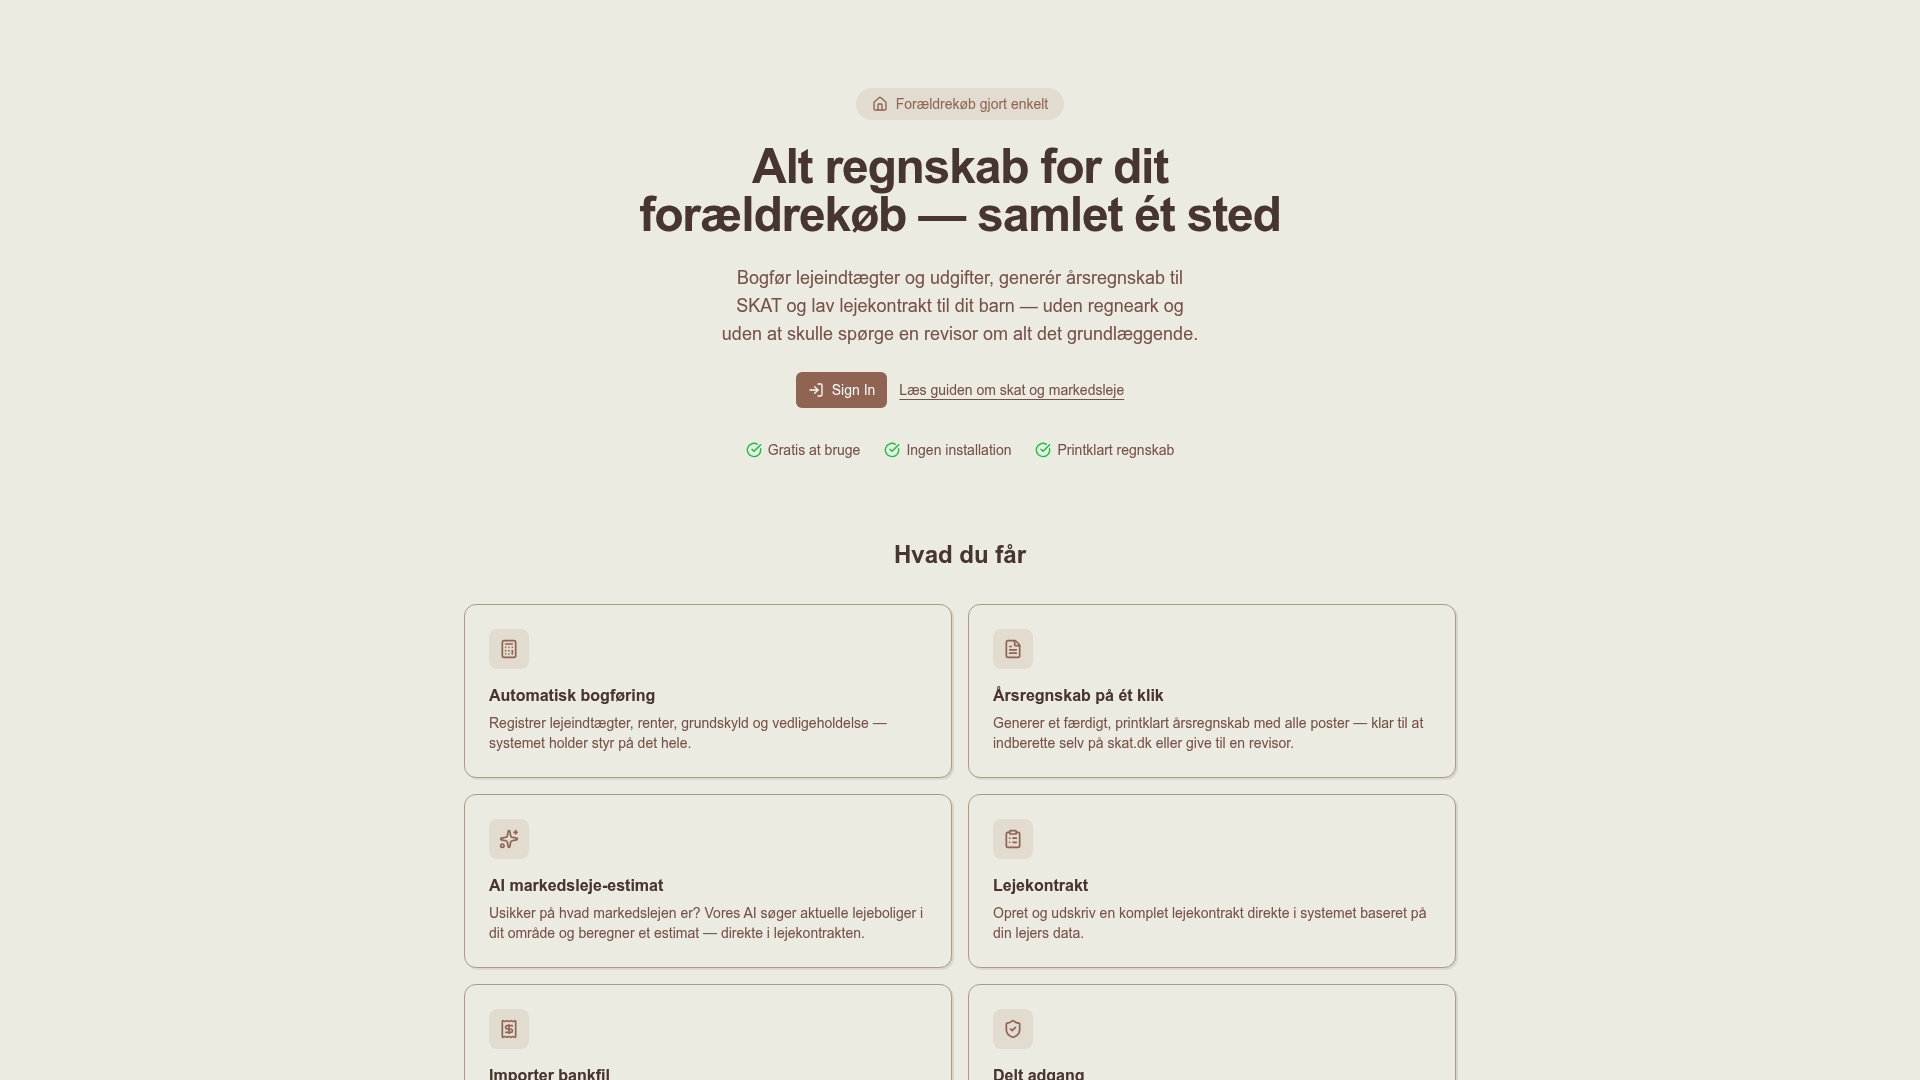
Xn--forldrekbsadministration-7cc78b er alternativet til at bogføre forældrekøbet manuelt i et regneark hver kvartal. Abonnementet dækker automatisk import af bankkontoudtog, løbende bogføring af renter og lejeindtægter, generering af et årsregnskab klar til SKAT og oprettelse af lejekontrakter med markedsleje-estimat baseret på aktuelle boliger i området.
Det sparer ikke bare tid. Det reducerer risikoen for netop de periodiseringsfejl og manglende bilag, der får SKAT til at stille spørgsmål ved et forældrekøbsregnskab. Har du flere ejendomme, eller deler du regnskabet med dit barn som medejer, kan I begge få adgang til samme opdaterede regnskab uden at sende filer frem og tilbage.
Vil du se, hvordan dit eget forældrekøb ser ud, når renter og lejeindtægter er bogført automatisk, kan du starte på Xn--forldrekbsadministration-7cc78b og oprette en konto til dit regnskab i dag.