Ja, du kan bruge virksomhedsordningen til et forældrekøb. Men siden 2021 har rentekorrektionen gjort den skattemæssige gevinst betydeligt mindre, end mange stadig tror. Det korte svar er: ordningen findes stadig, men den løser ikke automatisk din skatteregning på samme måde som tidligere.
Tre ting bør du kende fra starten:
- Udlejning til dit barn skal ske til markedsleje, ellers kan Skattestyrelsen tilsidesætte lejeaftalen.
- Fra og med indkomståret 2021 skal du beregne rentekorrektion og reducere kapitalafkastgrundlaget for forældrekøbsboliger.
- Skat og lov nr. 2226 af 29. december 2020 er de to kilder, du bør kende, hvis du vil forstå reglerne til bunds.
Vigtigste pointer
Virksomhedsordningen kan stadig bruges ved forældrekøb, men rentekorrektionen fra 2021 gør fordelen situationsafhængig frem for automatisk.
| Punkt | Detaljer |
|---|---|
| Rentekorrektion siden 2021 | Loven fra 2020 kræver, at du flytter en del af renteudgiften fra kapitalindkomst til personlig indkomst. |
| Markedsleje er et krav | Udlejning til dit barn skal ske til markedsleje, ellers kan Skattestyrelsen korrigere lejeindtægten. |
| VSO passer bedst til flere aktiver | Ordningen giver mest mening, når forældrekøbet indgår i en bredere virksomhedsøkonomi, ikke som eneste aktiv. |
| Dokumentation ved overdragelse | Salg eller gave til dit barn kræver korrekt værdiansættelse for at undgå uventet gaveafgift. |
| Automatiseret regnskab sparer tid | Xn--forldrekbsadministration-7cc78b bogfører lejeindtægter, laver årsregnskaber og estimerer markedsleje med AI. |
This article is general information, not a substitute for advice from a qualified financial advisor. Consult a qualified financial professional about your own circumstances before acting on anything here.
Indholdsfortegnelse
- Virksomhedsordningen forældrekøb: grundreglerne, du skal kende
- De nye regler fra 2021: sådan virker rentekorrektionen
- Fradrag og regnskabskrav, du skal have styr på
- Hvornår giver virksomhedsordningen mening ved forældrekøb?
- Salg og overdragelse til dit barn: det skattemæssige efterspil
- Sådan ser rentekorrektionen ud i praksis: et regneeksempel
- Rentekorrektionen ændrede spillet, men den afskaffede ikke ordningen
- Sådan letter du regnskabet, når du har valgt din ordning
- Kilder
Virksomhedsordningen forældrekøb: grundreglerne, du skal kende
Et forældrekøb er, når du som forælder køber en bolig og udlejer den til dit eget barn eller en anden nærtstående. Skattestyrelsen betragter det som erhvervsmæssig udlejning, uanset at lejeren er dit eget barn. Det betyder, at du skal opgøre et regnskab med overskud eller underskud, ligesom hvis du udlejede til en fremmed.
Kredsen af nærtstående dækker typisk børn, børnebørn, forældre og bedsteforældre. Udlejer du til en søskende eller en fjernere relation, gælder andre regler.
Du har grundlæggende to muligheder for beskatning af overskuddet:
- Virksomhedsordningen (VSO), hvor du kan fradrage renteudgifter i den personlige indkomst og opspare overskud til en lavere foreløbig skat.
- Kapitalafkastordningen, som er en forenklet variant med mindre administration, men også færre fradragsmuligheder.
Begge ordninger kræver, at lejen svarer til markedslejen i området. Sætter du lejen for lavt, kan Skattestyrelsen korrigere den, og du beskattes af den leje, en fremmed ville have betalt.
De nye regler fra 2021: sådan virker rentekorrektionen
Rentekorrektionen kom med lov nr. 2226 af 29. december 2020 og trådte i kraft for indkomstår, der begyndte 1. januar 2021 eller senere. Formålet var at lukke et hul, hvor forældrekøbere kunne opnå en unødigt stor skattefordel ved at lægge privat gæld ind i virksomhedsordningen sammen med forældrekøbsboligen.
Mekanikken bag rentekorrektionen kan opsummeres i tre trin:
- Skattestyrelsen beregner den forholdsmæssige andel af din samlede gæld i virksomhedsordningen, som kan henføres til forældrekøbsboligen.
- Ud fra den andel fastsættes en teknisk gældsværdi, som danner grundlag for korrektionen.
- Rentekorrektionen lægges til din personlige indkomst og trækkes fra i din kapitalindkomst, hvilket typisk giver en skattemæssig ulempe, fordi kapitalindkomst beskattes lavere end personlig indkomst.
Rentekorrektionen kan ikke overstige virksomhedens nettorenteudgifter i det pågældende år. Det sætter et loft, men i praksis rammer det de fleste forældrekøbere med en fuld gæld på boligen.
Konsekvensen er enkel at forstå, men svær at acceptere for mange: den rentefordel, som tidligere gjorde VSO attraktiv ved forældrekøb, er i dag markant mindre. Rådgivere fra Martinsen påpeger, at VSO især giver mening, når forældrekøbet indgår som en del af en større virksomhedsøkonomi, ikke som en isoleret investering.
Fradrag og regnskabskrav, du skal have styr på
Uanset om du vælger virksomhedsordningen eller kapitalafkastordningen, skal du føre et reelt regnskab for udlejningen. Det handler ikke kun om at gemme kvitteringer, det handler om at kunne dokumentere hver post, hvis Skattestyrelsen spørger.
Disse poster er typisk fradragsberettigede:
- Vedligeholdelse af boligen, herunder reparationer af eksisterende bygningsdele.
- Fællesudgifter til ejerforening eller grundejerforening.
- Administrationsomkostninger, for eksempel udgifter til regnskabsføring eller en udlejningsplatform.
- Ejendomsskatter og forsikring knyttet til udlejningen.
Renteudgifter behandles anderledes efter 2021. De fradrages stadig, men rentekorrektionen modregner en del af fordelen, som beskrevet ovenfor. Du skal derfor ikke regne med samme nettoeffekt, som reglerne gav før lovændringen.
Et sted, mange forældrekøbere snubler, er skellet mellem vedligeholdelse og forbedring. Udskifter du et nedslidt køkken med et tilsvarende, er det vedligeholdelse. Opgraderer du til en markant bedre standard, er det en forbedring, som ikke kan fradrages direkte, men indgår i anskaffelsessummen ved et senere salg.
Professionelt tip: Før en separat liste over alle udgifter til boligen, opdelt i vedligeholdelse og forbedring, allerede fra den dag du overtager boligen. Det sparer dig for timevis af detektivarbejde, når årsopgørelsen skal laves, og det gør en eventuel avanceopgørelse ved salg langt enklere.
Hvornår giver virksomhedsordningen mening ved forældrekøb?
Spørgsmålet, de fleste forældrekøbere burde stille sig selv, er ikke "kan jeg bruge VSO", men "får jeg reelt noget ud af det efter rentekorrektionen". Her er en kort tjekliste:
- Har du andre erhvervsaktiviteter eller udlejningsejendomme? Så kan VSO stadig give mening som samlet skatteværktøj til overskudsstyring.
- Er forældrekøbet din eneste virksomhed i ordningen? Så er gevinsten ofte begrænset, fordi rentekorrektionen rammer isolerede forældrekøb hårdest.
- Har du behov for at opspare overskud til en lavere foreløbig skat i år med høj personlig indkomst? Det taler for VSO.
- Vil du undgå den ekstra administration, som VSO kræver, herunder adskilt økonomi og løbende bogføring? Så er kapitalafkastordningen ofte enklere.
VSO er typisk mest fordelagtig, når du allerede har en virksomhed eller flere udlejningsejendomme, hvor forældrekøbet kan indgå i en samlet skattemæssig planlægning. Er forældrekøbet dit eneste formål med at oprette virksomhedsordningen, bør du regne grundigt på det, før du vælger den frem for den enklere kapitalafkastordning.
Salg og overdragelse til dit barn: det skattemæssige efterspil
Sælger du forældrekøbsboligen, beskattes en eventuel avance efter ejendomsavancebeskatningslovens regler, uanset om du har brugt VSO. Har du haft opsparet overskud i virksomhedsordningen, skal det også afvikles, når virksomheden ophører.
Overdrager du boligen til dit barn, gælder særlige regler for nærtstående:
- Overdragelsen skal ske til en pris, der ligger inden for den offentlige ejendomsvurdering plus eller minus 15 %, medmindre særlige forhold gør sig gældende.
- Ligger prisen under markedsværdien, kan differencen anses som en gave og udløse gaveafgift.
- Dokumentér altid værdiansættelsen og tidspunktet for overdragelsen, så du kan sandsynliggøre grundlaget over for Skattestyrelsen.
Planlægger du en overdragelse inden for få år, er det ofte klogt at få den skattemæssige konsekvens regnet igennem, før du beslutter dig for finansieringsform.
Sådan ser rentekorrektionen ud i praksis: et regneeksempel
Tallene nedenfor er et forenklet eksempel, der viser mekanikken bag beregningen, ikke en facitliste for din egen situation.
Antag, at du har en forældrekøbsbolig som det eneste aktiv i din virksomhedsordning, og dine samlede nettorenteudgifter for året udgør et beløb, der typisk kan nå loftet for rentekorrektionen.
Fordi hele gælden i eksemplet er knyttet til forældrekøbsboligen, rammer loftet på nettorenteudgifterne fuldt ud, og hele beløbet på 60.000 kr. flyttes fra kapitalindkomst til personlig indkomst. Har du flere aktiver i virksomhedsordningen, bliver den forholdsmæssige andel mindre, og dermed også korrektionens størrelse. Beregningen gentages hvert år ved både primo og ultimo, så gældens sammensætning på de tidspunkter afgør, hvor stor en del af renterne der rammes.
Denne mekanik er præcis, hvorfor et isoleret forældrekøb typisk mærker rentekorrektionen hårdere end en ejendom, der indgår i en bredere virksomhedsportefølje.
Rentekorrektionen ændrede spillet, men den afskaffede ikke ordningen
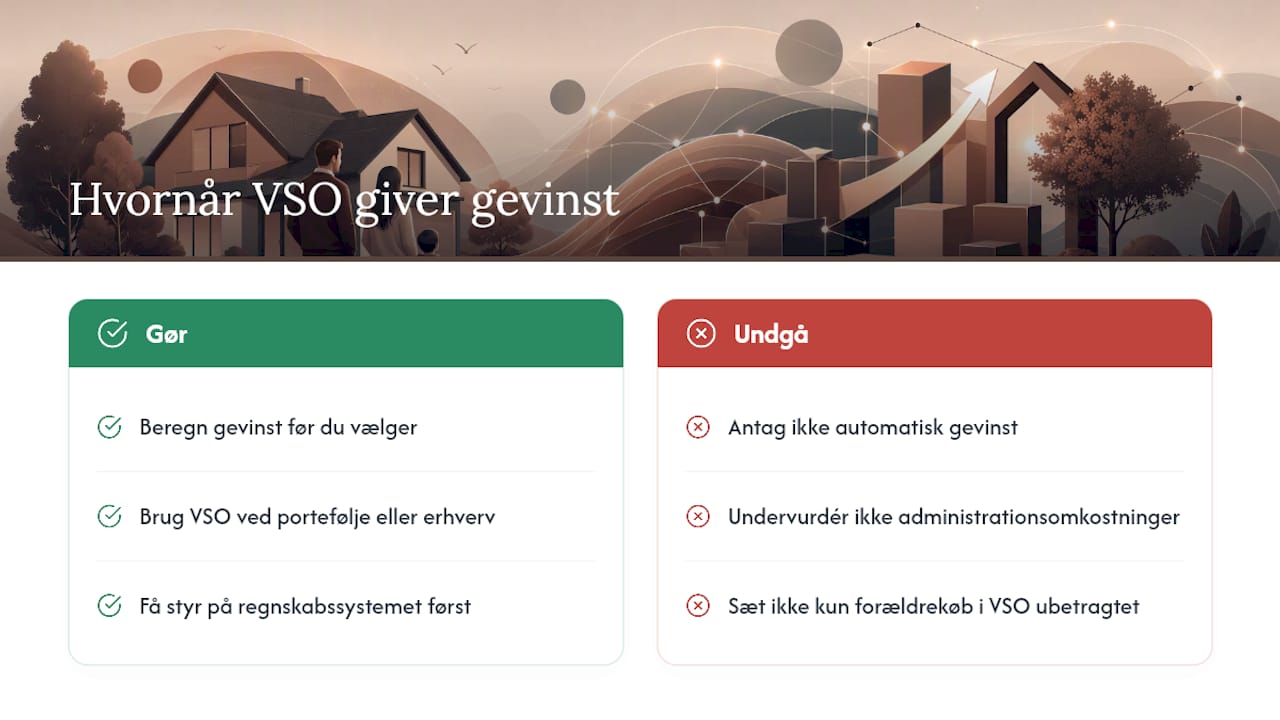
Den udbredte opfattelse er stadig, at virksomhedsordningen er en automatisk gevinst ved forældrekøb. Det var sandt før 2021. I dag er det en forenkling, der koster dig penge, hvis du tror på den uden at regne efter.
Det, jeg mener flest overser, er, at rentekorrektionen ikke gør VSO ubrugelig, men at den gør den situationsafhængig. Har du kun forældrekøbsboligen i ordningen, er gevinsten ofte marginal sammenlignet med kapitalafkastordningens enkelhed. Har du derimod en udlejningsportefølje eller anden erhvervsvirksomhed, kan VSO stadig spare dig penge år efter år, fordi rentekorrektionen fordeles ud over en større gældsmasse.
Det, jeg synes rådgivningsbranchen glemmer at sige højt, er, at administrationen ved VSO er en reel omkostning, ikke kun et praktisk besvær. Adskilt økonomi, løbende bogføring og korrekt indberetning tager tid, som mange forældrekøbere undervurderer, indtil de sidder med et rod af bilag i marts måned. Prioritér derfor at få styr på dit regnskabssystem, før du vælger ordning, ikke bagefter.
Sådan letter du regnskabet, når du har valgt din ordning
Uanset om du ender med virksomhedsordningen eller kapitalafkastordningen, står du tilbage med den samme opgave: et regnskab, der holder, hvis Skattestyrelsen banker på. Det er her de fleste forældrekøbere bruger unødigt mange timer, fordi bogføringen foregår i regneark og mails i stedet for et system bygget til formålet.
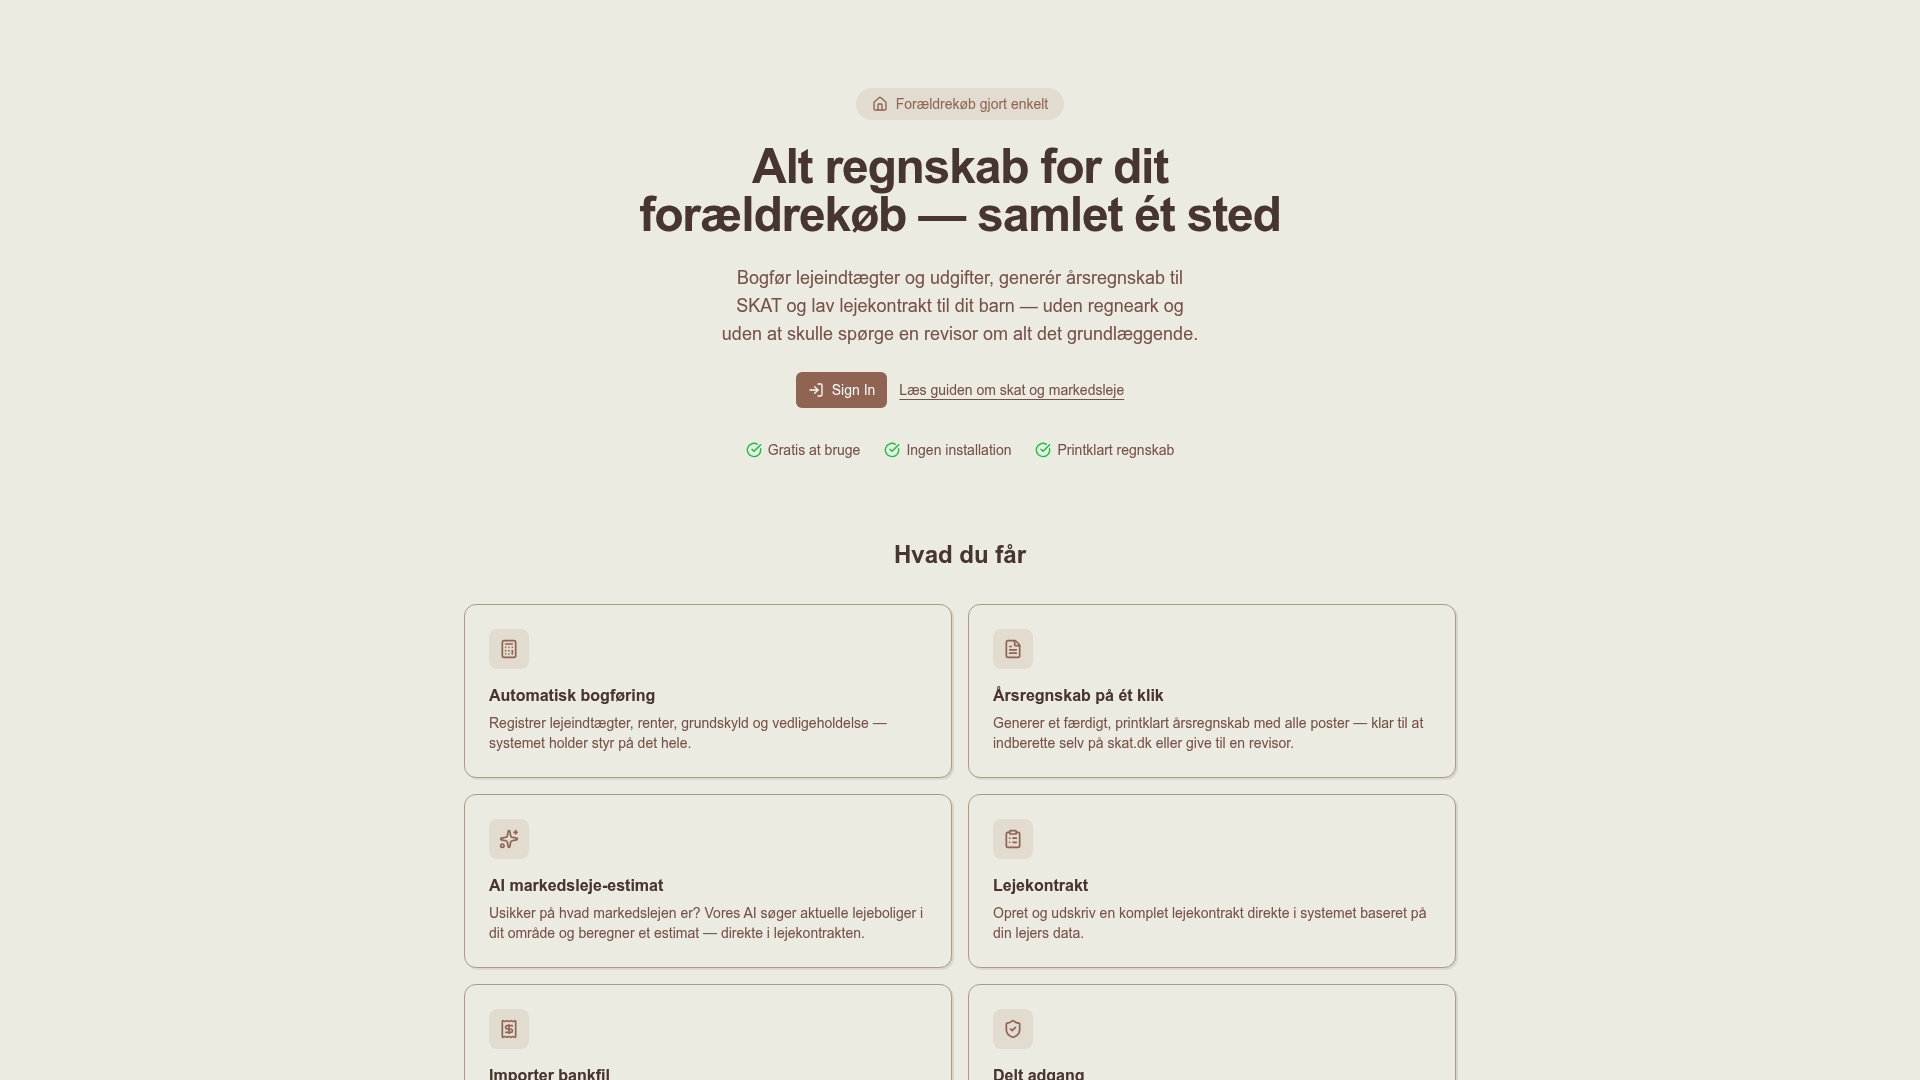
Xn--forldrekbsadministration-7cc78b automatiserer netop de opgaver, der driver rentekorrektionen og markedslejekravet i praksis. Platformen bogfører løbende lejeindtægter og -udgifter, importerer dine bankkontoudtog og genererer et årsregnskab, du kan bruge direkte til din indberetning. AI-funktionen beregner et bud på markedslejen ud fra aktuelle lejeboliger i dit område, så du har dokumentation klar, hvis Skattestyrelsen stiller spørgsmål til lejeniveauet. Du kan også dele adgangen til regnskabet med dit barn, hvis I begge skal have indblik i tallene.
Vil du se, hvordan priser og planer ser ud for dit forældrekøb? Tag et kig på oversigten hos Xn--forldrekbsadministration-7cc78b og find den løsning, der passer til din situation.