Ja, du kan købe en andelsbolig som forældrekøb til dit barn, men det kræver, at andelsboligforeningens vedtægter tillader udlejning. Det vigtigste er tredelt: tjek vedtægterne for bopælspligt, sæt huslejen til markedsleje for at undgå gaveafgift, og få skriftlig bekræftelse fra administrator, før I skriver under. Er I i tvivl, bør en advokat eller revisor se på sagen tidligt i processen.
Kort sagt:
- Andelsboligforeningens vedtægter kan begrænse eller forbyde udlejning til eget barn, og det er vigtigt at få skriftlig tilladelse før køb.
- Udlejning til barnet skal ske til markedsleje for at undgå gaveafgift, og dokumentation herfor er afgørende for skattevæsenet.
- Maksimalprisen for andelsboligen sætter en øvre grænse, hvilket kan begrænse gevinst ved senere salg, og overvejelser om skattefri gaver er nødvendige.
- Misligholdelse af lån eller husleje kan føre til tvangssalg eller andre konsekvenser, hvis forælderen ikke overholder aftalerne.
- Det er en god idé at bruge digitale værktøjer til administration, bogføring og dokumentation, for at sikre korrekt håndtering og undgåskattemæssige problemer.
Indholdsfortegnelse
- Hvad er forældrekøb af andelsbolig, og hvordan adskiller det sig fra forældrekøb af ejerbolig?
- Vedtægter og bopælspligt: sådan sikrer du retten til forældrekøb
- Hvordan beskattes udlejning til eget barn?
- Sådan finansierer du et andelsforældrekøb
- Fordele og ulemper ved forældrekøb af andelsbolig
- Familielån og omvendt forældrekøb som alternativ
- Praktisk tjekliste, før I skriver under
- Hvordan digitale værktøjer kan lette administrationen
- Hvad sker der ved videresalg til barnet: maksimalpris eller 15/20-procentreglen?
- Hvad sker der, hvis lånet eller andelen misligholdes?
- Kan du få skattemæssigt fradrag som forældrekøber?
- Hvordan godkender andelsboligforeningen et forældrekøb juridisk?
- Kan vedtægterne begrænse forældrekøb specifikt?
- Forfatterens perspektiv: hvad jeg mener, du bør prioritere
- Xn--forldrekbsadministration-7cc78b: din administration efter købet er faldet i hak
- Kilder
Hvad er forældrekøb af andelsbolig, og hvordan adskiller det sig fra forældrekøb af ejerbolig?
Forældrekøb af andelsbolig betyder, at du som forælder køber en andel i en andelsboligforening og udlejer boligen til dit barn. Du ejer ikke en fysisk bolig, du ejer en brugsret til den, reguleret af foreningens vedtægter og den lovbestemte maksimalpris.
Den forskel har konsekvenser. Ved ejerforældrekøb kan boligen typisk stige frit i værdi med markedet. Ved andelsforældrekøb sætter maksimalprisen en øvre grænse for, hvad andelen kan sælges for uanset boligmarkedets udvikling. Det er en af hovedårsagerne til, at andelsboliger generelt er billigere at komme ind i end ejerboliger i de samme kvarterer, og det er også grunden til, at rådgivere ofte fraråder at se konstruktionen som en investering på linje med ejerforældrekøb. Formålet er sjældent gevinst. Det er typisk et ønske om at give barnet et stabilt sted at bo, mens huslejen holdes under kontrol.
Vedtægter og bopælspligt: sådan sikrer du retten til forældrekøb
Der findes ingen lov, der forbyder forældrekøb af andelsboliger i Danmark. Det er andelsboligforeningens egne vedtægter, der bestemmer, om udlejning til eget barn er tilladt, og det er derfor det første, du skal have styr på.
Bed altid administrator om den nyeste version af vedtægterne. En gammel udgave fra sælgeren eller en ejendomsmægler kan være forældet, fordi generalforsamlingen løbende kan ændre reglerne, og vedtægter er ikke tinglyste noget sted, du selv kan slå op officielt.
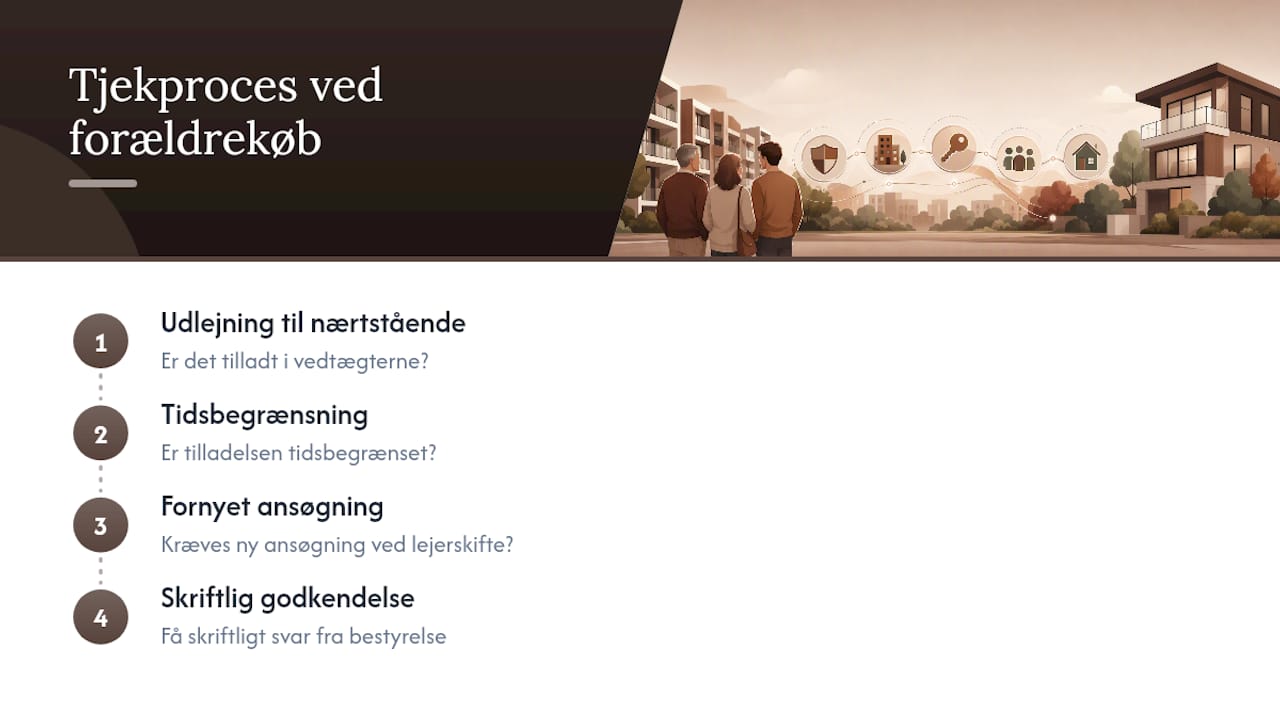
Bopælspligt er den mest almindelige årsag til, at foreninger afviser forældrekøb. Mange foreninger kræver, at andelshaveren selv bor i boligen, netop for at sikre deltagelse i generalforsamlinger og fælles vedligeholdelse. Spørg konkret bestyrelsen eller administrator: tillader vedtægterne udlejning til nærtstående, er der tidsbegrænsning på tilladelsen, og kræver foreningen en fornyet ansøgning ved hvert lejerskifte? Få svaret på skrift, ikke som en mundtlig tilkendegivelse på et informationsmøde.
Hvordan beskattes udlejning til eget barn?
Når du udlejer en andelsbolig til dit barn, skal huslejen sættes til markedsleje. Det er ikke en formalitet, du kan vælge at ignorere. Sætter du huslejen for lavt, kan forskellen mellem markedsleje og den faktiske husleje betragtes som en gave, og det kan udløse gaveafgift oven i den skat, du allerede skal betale af overskuddet.
Professionelt tip: Få en skriftlig vurdering af markedslejen, før lejekontrakten underskrives. Det er den dokumentation, du skal kunne vise, hvis SKAT spørger.
Overskuddet, altså lejeindtægten minus driftsudgifter som fællesudgifter, forsikring og eventuelle renter, beskattes som kapitalindkomst. SKATs egne vejledninger beskriver, hvordan udlejning til nærtstående skal opgøres, og hvilke beskatningsmetoder der er til rådighed. Der betales ikke ejendomsværdiskat ved udlejning til barnet, men der kan opstå beskatning ved et senere videresalg.
Den dokumentation, du skal kunne fremlægge, består typisk af:
- Et skatteregnskab, der viser lejeindtægter og driftsudgifter for året
- En skriftlig lejekontrakt med den fastsatte markedsleje
- Dokumentation for, hvordan markedslejen er fastsat (eksempelvis sammenlignelige lejemål i området)
- Kvitteringer for udgifter, du trækker fra i regnskabet
Sådan finansierer du et andelsforældrekøb
Realkredit bruges normalt ikke til andelsboliger, fordi der ikke er tinglyst pant i en fysisk ejendom på samme måde som ved ejerboliger. I stedet er andelsboliglån og almindelige banklån de to typiske veje.
En del forældre vælger at bruge friværdi i egen bolig som sikkerhed for lånet til forældrekøbet. Det kan give en lavere rente, men det binder også din egen bolig op på barnets lejemål, hvilket er værd at tænke igennem, hvis økonomien senere skulle blive stram. Banken vil under alle omstændigheder vurdere din indkomst, din samlede sikkerhed og din tilbagebetalingsevne, uanset om lånet finansierer selve andelen eller stilles som tillægsbelåning.
Få lånetilbud fra flere banker tidligt i processen. Betingelserne for andelsboliglån varierer mere mellem udbydere end ved traditionelle boliglån, og en tidlig sammenligning giver dig et realistisk billede af, hvad forældrekøbet faktisk kommer til at koste hver måned.
Fordele og ulemper ved forældrekøb af andelsbolig
Modellen løser et konkret problem for mange familier, men den er ikke uden faldgruber.
- Fordel: lavere indgangspris end en ejerbolig i samme område
- Fordel: maksimalprisreglen giver en vis prisstabilitet og tryghed for barnet
- Ulempe: den samme maksimalpris begrænser din mulige gevinst ved et senere salg
- Ulempe: skattemæssige faldgruber ved forkert fastsat husleje eller mangelfuld dokumentation
- Ulempe: risiko for rollekonflikter, når forælder og udlejer er den samme person
Beslut dig ud fra, om formålet er at hjælpe barnet på boligmarkedet, ikke ud fra en forventning om at tjene på andelen.
Familielån og omvendt forældrekøb som alternativ
Familielån er en anden model: her køber barnet selv andelen, men med penge lånt af forælderen. Barnet står som andelshaver fra dag ét, hvilket ofte løser bopælspligtsproblemet helt, fordi det er barnet, der bor i boligen og er medlem af foreningen.
Løsningen kræver et formaliseret gældsbrev mellem forælder og barn, både for at sikre jer juridisk og for at dokumentere lånet over for SKAT. Vær opmærksom på, at et familielån kan påvirke barnets ret til boligstøtte, fordi konstruktionen og lånevilkårene indgår i vurderingen. Få gældsbrevet udformet, så rente og afdrag fremgår klart, og opbevar det sammen med den øvrige dokumentation om boligkøbet.
Praktisk tjekliste, før I skriver under
Følg disse fire trin, inden du underskriver noget som helst:
- Anmod om den gældende vedtægtsversion hos administrator, og få skriftligt bekræftet, at udlejning til eget barn er tilladt.
- Indhent en dokumenteret vurdering af markedslejen for lignende boliger i området.
- Opret en formel lejekontrakt, og begynd et løbende skatteregnskab fra dag ét.
- Ved familielån: udarbejd et gældsbrev, og undersøg bankens vilkår for den valgte finansieringsmodel.
Professionelt tip: Gem al korrespondance med administrator og bestyrelsen. Hvis foreningens praksis ændrer sig om et par år, er den skriftlige tilladelse din dokumentation for, at reglerne var anderledes, da I købte.
Hvordan digitale værktøjer kan lette administrationen
Når købet er gennemført, starter den løbende opgave: bogføring, årsregnskab og opdateret lejekontrakt, som kan håndteres med moderne digitale funktioner til ejendomsadministration. Her kan en administrationsplatform som Xn--forldrekbsadministration-7cc78b spare dig for en del regnearbejde, fordi lejeindtægter og udgifter bogføres automatisk, og årsregnskabet til SKAT genereres ud fra de tal, der allerede er registreret.
Værktøjet giver også et AI-baseret estimat af markedslejen baseret på aktuelle lejeboliger i området, hvilket er praktisk netop i den fase, hvor du skal kunne dokumentere, at huslejen er fastsat korrekt. Det erstatter dog ikke juridisk rådgivning om vedtægter eller gaveafgift, det er et administrationsværktøj til den daglige drift, ikke en jurist.
Hvad sker der ved videresalg til barnet: maksimalpris eller 15/20-procentreglen?
Her opstår en af de mest udbredte misforståelser om andelsforældrekøb. Den regel gælder ikke for andelsboliger.
Ved en andelsbolig er det maksimalprisen, der sætter loftet for, hvad andelen lovligt kan handles for, og SKAT kan se på den pris, familien reelt handler til. Sælger du andelen til barnet under den pris, andelen reelt er værd inden for maksimalprisrammen, kan differencen blive vurderet som en gave, og så udløses gaveafgift efter de almindelige regler for gaver mellem forældre og børn.
Det betyder i praksis, at du ikke kan bruge samme rabatstrategi, som mange kender fra ejerforældrekøb. Vil du give barnet en økonomisk håndsrækning ved et senere salg af andelen, skal det ske gennem den ordinære bundgrænse for skattefrie gaver, eller ved at strukturere overdragelsen som et lån frem for en pris under markedsværdien. Har boligen været udlejet i en årrække, kan der desuden være skattemæssige konsekvenser ved selve videresalget, afhængigt af hvordan overskud og eventuel værdistigning er behandlet i de forudgående år. Planlægger I en overdragelse til barnet på et senere tidspunkt, er det derfor en god idé at få konkret rådgivning, mens I stadig er i købsfasen, ikke først når salget skal ske.
Hvad sker der, hvis lånet eller andelen misligholdes?
Misligholdelse i en forældrekøbssituation kan ramme fra to sider: banklånet og selve andelsboligforholdet.
Misligholder du som forælder lånet, altså udebliver med afdrag eller renter, gælder de almindelige regler for kreditforhold. Banken kan kræve lånet indfriet, og i sidste ende kan andelen komme til tvangssalg, hvis der er stillet sikkerhed i den. Har du i stedet finansieret via friværdi i din egen bolig, er det den bolig, der er i spil ved massiv misligholdelse, ikke andelen selv.
Der er også en anden risiko, som er lettere at overse: hvis huslejen fra barnet ikke betales, eller hvis fællesudgifterne til andelsboligforeningen ikke betales til tiden, kan foreningen i yderste konsekvens gå videre med en opsigelse eller eksklusion efter reglerne i vedtægterne. Det er derfor vigtigt, at lejekontrakten mellem dig og barnet er reel og fungerer i praksis, ikke bare et papir, der ligger i en skuffe. Betales huslejen aldrig, kan SKAT desuden anfægte hele konstruktionen og omkvalificere forholdet skattemæssigt.
Hold øje med foreningens økonomi generelt. En andelsboligforening med dårlig fælles økonomi kan hæve fællesudgifterne markant med kort varsel, hvilket påvirker både barnets boligudgift og din egen beregning af, om huslejen stadig svarer til markedsleje.
Kan du få skattemæssigt fradrag som forældrekøber?
Fradragsmulighederne ved andelsforældrekøb er mere begrænsede, end mange forældre forventer, særligt hvis man kender reglerne fra ejerforældrekøb.
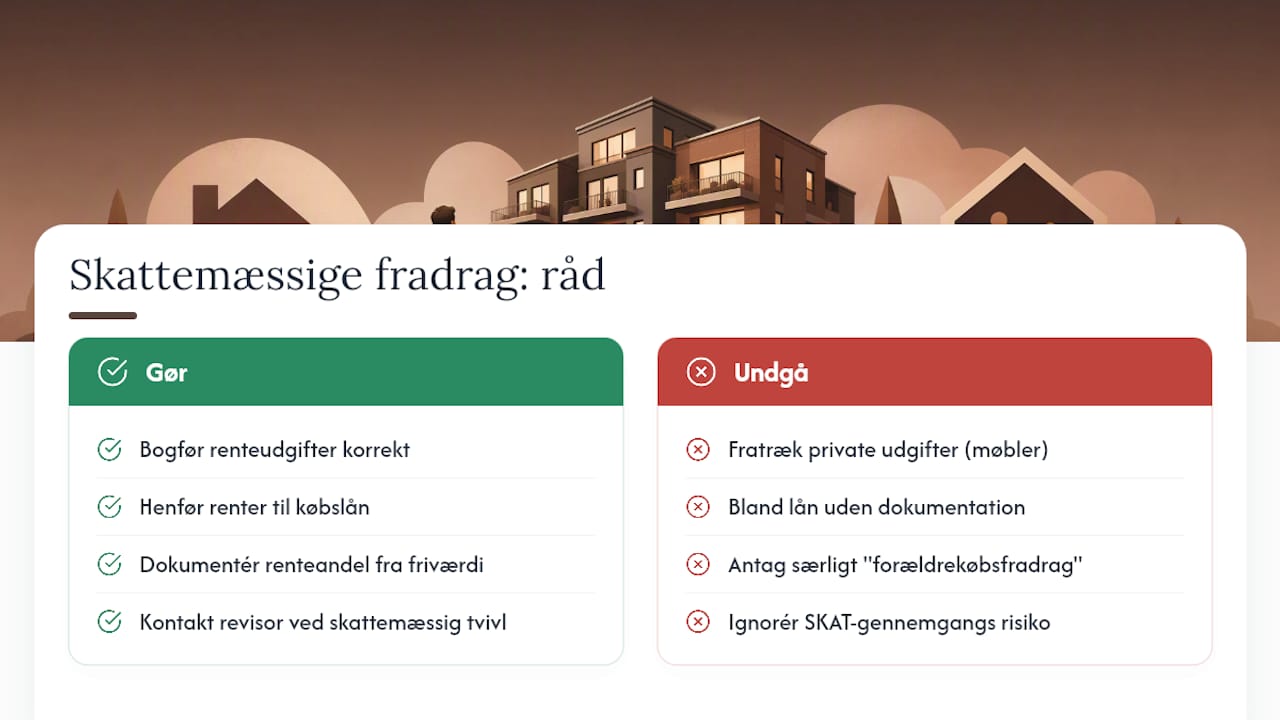
Du kan trække driftsudgifter fra i det skattepligtige overskud: fællesudgifter til foreningen, forsikring, eventuelle mindre reparationer og renter på lånet, hvis lånet er optaget til at finansiere netop dette køb. Det er forskellen mellem lejeindtægt og disse udgifter, der udgør det beløb, du beskattes af som kapitalindkomst.
Renteudgifter er ofte den største fradragspost, og det er derfor vigtigt at få bogført dem korrekt og henført til det rigtige lån, særligt hvis du har flere lån løbende samtidig. Har du finansieret via friværdi i din egen bolig, skal renterne på den del, der reelt finansierer forældrekøbet, kunne dokumenteres og adskilles fra resten af dit private lån.
Der findes ikke noget særligt “forældrekøbsfradrag” ud over de almindelige regler for udlejningsvirksomhed i privat regi. Nogle forældre forsøger fejlagtigt at fratrække udgifter, der reelt er private, som eksempelvis møbler eller indretning, der ikke er en del af selve udlejningsforholdet. Det er en klassisk faldgrube, og den slags fradrag bliver typisk underkendt, hvis SKAT gennemgår regnskabet. Har du underskud i stedet for overskud i enkelte år, kan det som udgangspunkt modregnes i anden kapitalindkomst, men her afhænger den konkrete håndtering af din samlede skattemæssige situation, og det er et af de punkter, hvor en revisor hurtigt kan spare dig for penge.
Hvordan godkender andelsboligforeningen et forældrekøb juridisk?
Selve købet af andelen foregår som ved ethvert andet andelsboligkøb: du bliver godkendt som medlem af foreningen efter de almindelige regler i vedtægterne, typisk uden krav om, at du selv skal bo der, hvis vedtægterne åbner for udlejning.
Det, foreningen reelt godkender juridisk, er ikke forældrekøbet som sådan, men derimod din ansøgning om at udleje boligen til en anden end dig selv. Nogle foreninger har en separat udlejningsklausul, hvor bestyrelsen skal godkende hver enkelt lejer, uanset om det er dit eget barn eller en fremmed. Andre foreninger sondrer specifikt mellem udlejning til nærtstående og udlejning til andre, og stiller lempeligere krav ved familieforhold.
Få denne godkendelse på skrift, og bed om at få det præsenteret i foreningens protokol fra generalforsamlingen eller bestyrelsesmødet, hvor beslutningen er truffet. Det er den slags dokumentation, der beskytter dig, hvis foreningen senere skifter bestyrelse og den nye bestyrelse har en anden holdning til forældrekøb, end den gamle havde. Vedtægterne kan når som helst ændres af en generalforsamling, men en ændring gælder normalt fremadrettet og ikke med tilbagevirkende kraft over for allerede godkendte lejeforhold, medmindre vedtægterne selv angiver andet.
Kan vedtægterne begrænse forældrekøb specifikt?
Ja, og det er her mange forældre bliver overraskede. Vedtægter kan indeholde bestemmelser, der ikke forbyder udlejning generelt, men som specifikt rammer forældrekøbskonstruktionen.
Nogle foreninger tillader udlejning til nærtstående, men kun for en tidsbegrænset periode, eksempelvis mens barnet er under uddannelse. Andre kræver, at lejemålet skal genansøges hvert år eller hvert andet år, hvilket i praksis betyder løbende administration og risiko for afslag, hvis foreningens sammensætning eller praksis ændrer sig. Der findes også foreninger med aldersrelaterede krav, hvor andelshaveren selv skal opfylde en minimumsalder, hvilket kan komplicere sager, hvor barnet er meget ungt og forælderen ønsker at stå som den formelle andelshaver i en længere periode.
Udlejningsrestriktioner kan også være indirekte. En forening kan for eksempel kræve, at kun én bolig pr. andelshaver må udlejes, hvilket rammer forældre, der allerede ejer en andel andetsteds i foreningen. Spørg derfor konkret ind til, om der findes dispensationssager fra tidligere, og hvordan de er blevet håndteret, det giver en god indikation af, hvor strengt foreningen reelt praktiserer sine egne regler i virkeligheden, ikke kun på papiret.
Forfatterens perspektiv: hvad jeg mener, du bør prioritere
Den største fejl, jeg ser, er ikke skattefejlen. Det er at underskrive, før vedtægterne er tjekket skriftligt. Tjek foreningens regler først, dokumentér markedslejen skriftligt, og kombinér en advokat eller revisor med et digitalt regnskabsværktøj. Det er den kombination, der reelt forebygger de fejl, som ender med et brev fra SKAT.
— Christian
Xn--forldrekbsadministration-7cc78b: din administration efter købet er faldet i hak
Når vedtægterne er tjekket og lejekontrakten er underskrevet, starter den del af forældrekøbet, som de færreste forældre har lyst til at bruge søndag eftermiddage på: bogføring, markedslejevurdering og et årsregnskab, der skal stemme, når SKAT kigger med.
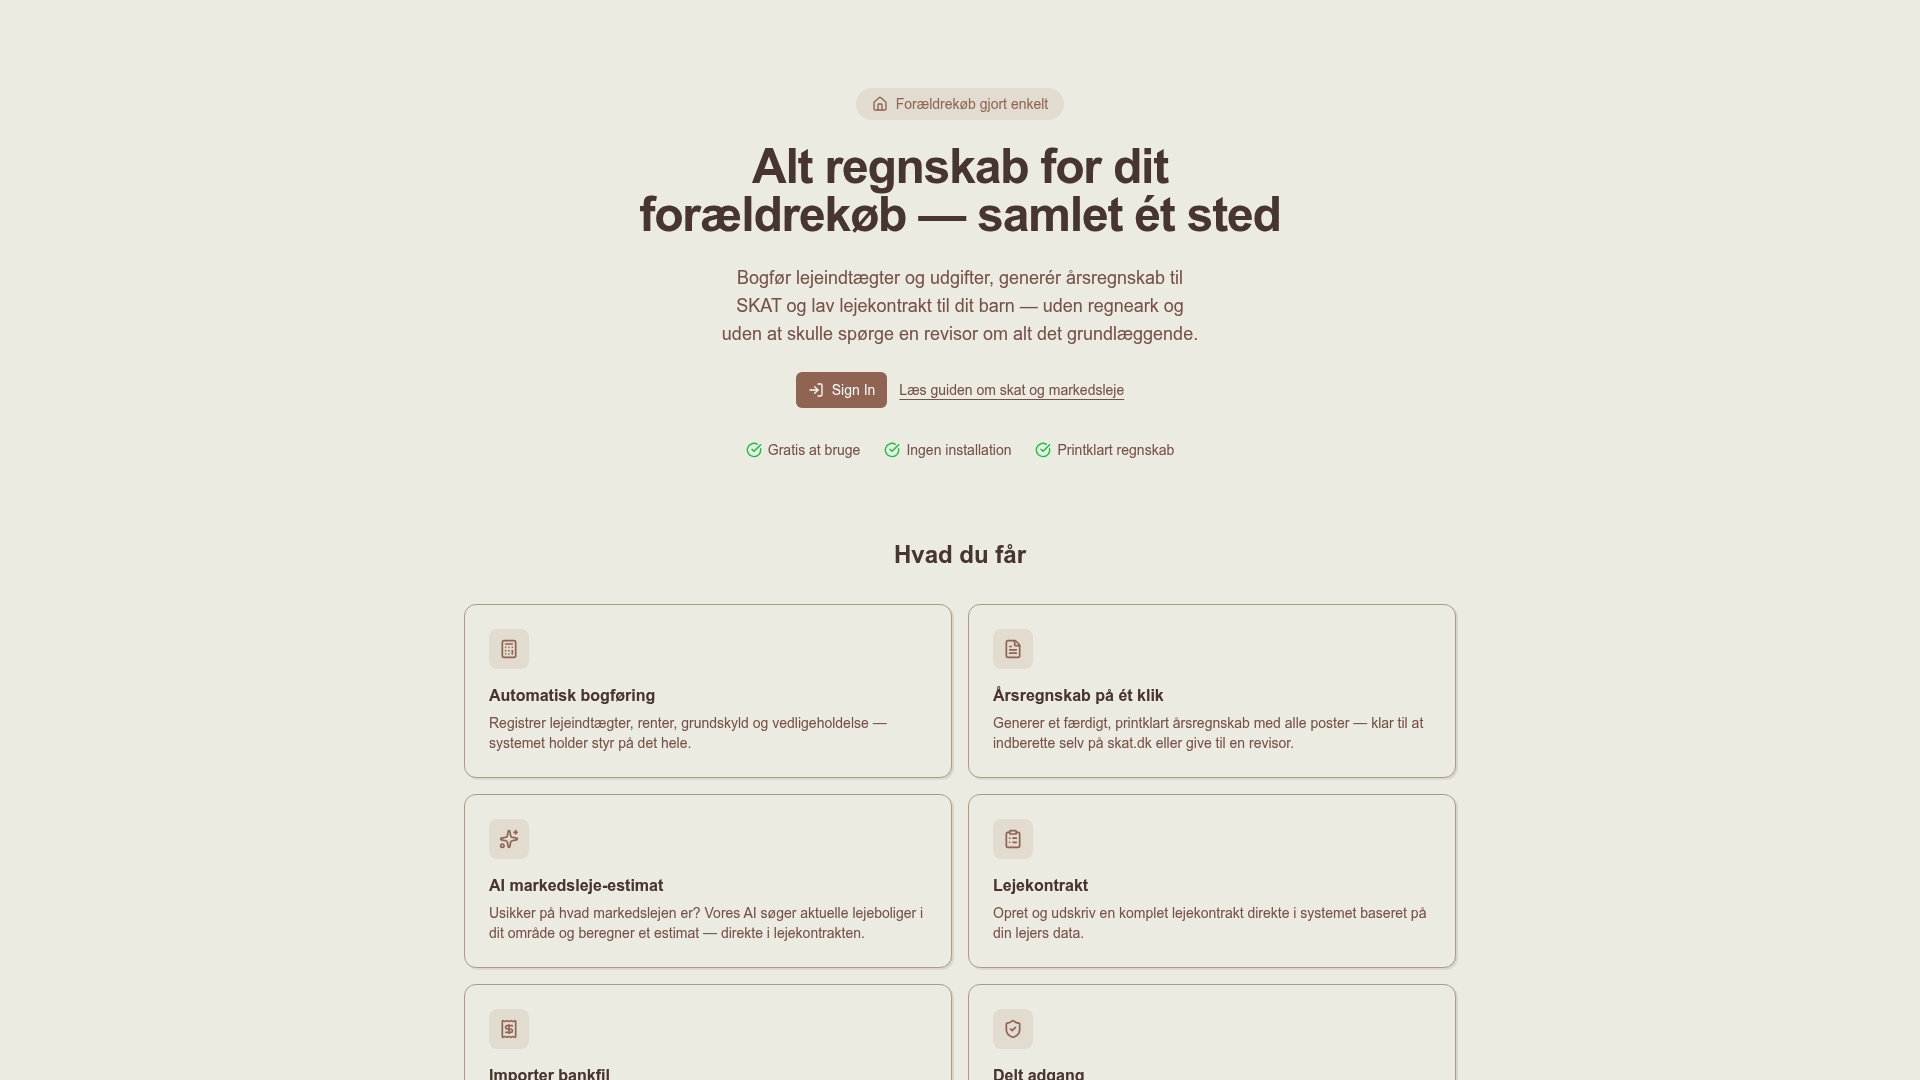
Det er præcis her, Xn--forldrekbsadministration-7cc78b gør en forskel. Platformen bogfører automatisk lejeindtægter og udgifter, importerer dine bankkontoudtog og genererer et årsregnskab, du kan bruge direkte over for SKAT, uden at du selv skal holde styr på et regneark hele året. AI-funktionen estimerer markedslejen ud fra aktuelle lejeboliger i området, så du har den dokumentation klar, hvis huslejens niveau bliver diskuteret. Du kan også oprette og udskrive lejekontrakten direkte i systemet, og giver du barnet delt adgang til regnskabet, slipper du for at være den eneste, der har overblikket.
De fleste forældrekøbere bruger platformen løbende fra det øjeblik, lejemålet starter, ikke kun ved årsafslutningen. Vil du se, hvordan det ser ud i praksis for din egen situation, kan du oprette en konto og komme i gang med det samme.
Kilder
- ABF: Forældrekøb / omvendt forældrekøb
- Beierholm: Forældrekøb rådgivning (skat og afgifter)
- SKAT: Forældrekøb — vejledning
- Advodan: Det skal du vide ved forældrekøb af andelsbolig