Ja, dit barn kan normalt søge boligstøtte som lejer i en forældrekøbt bolig, hvis I har en gyldig skriftlig lejekontrakt, huslejen svarer til markedslejen, og barnet står som lejer i folkeregistret. Udbetaling Danmark beregner støtten på samme vilkår som for andre lejeboliger, mens Skattestyrelsen holder øje med, at huslejen er reel. Start ansøgningen på borger.dk, når kontrakten er på plads.
Kort sagt:
- Forældre, der vil søge boligstøtte til barnets forældrekøb, skal sikre en skriftlig lejekontrakt og at barnet er tilmeldt boligen i folkeregisteret.
- Huslejen skal fastsættes til markedsniveau, ellers risikerer man skattepålæg eller støtteafslag, og dokumentation skal være i orden.
- Større boliger eller forhøjede huslejer kan påvirke støtten, da antallet af beboere og areal også spiller en rolle i beregningen.
- Anbefalingen er at bruge professionelle vurderinger og dokumentere alt nøje for at undgå skattefald og afviste ansøgninger.
- En digital platform kan håndtere kontrakter, regnskab og markedslejevurdering for at undgå fejl i forældrekøbet.
Indholdsfortegnelse
- Hvem kan få boligstøtte ved forældrekøb? Se kravene her
- Hvordan beregner Udbetaling Danmark boligstøtten?
- Markedsleje, skat og faldgruber ved lav husleje
- Sådan søger barnet boligstøtte, trin for trin
- Hvordan holder forældre styr på regnskabet som udlejer?
- Er forældrekøb social støtte eller en investering?
- Få styr på regnskab, kontrakt og markedsleje ét sted
- Kilder
Hvem kan få boligstøtte ved forældrekøb? Se kravene her
Boligstøtte til forældrekøb kræver ikke særtilladelse. Reglerne er de samme, som gælder for enhver anden lejebolig, men netop derfor går det ofte skævt, når familien ikke får formaliteterne på plads.
Tre ting afgør, om ansøgningen går igennem:
- Skriftlig lejekontrakt. Brug typeformular A eller en tilsvarende standardkontrakt, hvor barnet er anført som lejer, ikke medejer.
- Folkeregisteradresse. Barnet skal være tilmeldt boligen og bo der fast, ikke kun formelt.
- Boligens indretning. Lejemålet skal have eget køkken. Et enkelt værelse med adgang til et delt køkken tæller normalt ikke som en selvstændig bolig i støtteøjemed.
Der er også situationer, hvor ansøgningen bliver afvist eller reduceret. Står barnet som medejer af boligen, bortfalder retten til boligstøtte, fordi støtten kun gælder lejere. En for høj husstandsindkomst, for eksempel hvis barnet har fuldtidsarbejde eller SU sammen med anden indtægt, trækker støtten ned. Og sættes huslejen unaturligt lavt for at hjælpe barnets økonomi, kan Udbetaling Danmark vurdere, at lejeforholdet ikke er reelt.
Professionelt tip: Lav lejekontrakten, før barnet flytter ind, og indsend folkeregisteranmeldelsen samme dag. Datoerne bliver sammenlignet, og et hul på flere uger mellem indflytning og anmeldelse udløser ofte spørgsmål fra sagsbehandleren.
Vil du have et samlet overblik over, hvad en kontrakt til nærtstående skal indeholde, kan du se den praktiske tjekliste for udlejning til nærtstående.
Hvordan beregner Udbetaling Danmark boligstøtten?
Boligstøtten er ikke et fast beløb. Udbetaling Danmark regner den ud fra en kombination af faktorer, der samlet afgør, hvor meget barnet ender med at få udbetalt.
De vigtigste parametre er:
- Husstandens samlede indkomst. Bor barnet alene, tæller kun barnets egen indkomst. Bor der en samlever i boligen, indgår begges indkomst.
- Formue. Har barnet opsparing over en vis grænse, reduceres støtten.
- Husleje uden forbrug. Kun selve huslejen tæller, ikke a conto-beløb til varme, vand eller el.
- Boligens areal. Et stort lejemål til én person giver typisk lavere støtte pr. kvadratmeter end en mindre bolig.
- Antal beboere. Flere personer i lejemålet ændrer beregningen, fordi udgiften deles.
Det er derfor ikke ligegyldigt, hvordan lejekontrakten er skruet sammen. En høj husleje sat for at ramme markedsniveau kan i praksis trække boligstøtten op, mens en bolig, der er unødigt stor til én lejer, kan trække den ned.
Boligstøtten varierer betydeligt fra sag til sag, fordi de fem faktorer vægter forskelligt afhængigt af barnets samlede økonomi. To studerende med identisk husleje kan derfor ende med vidt forskellige støttebeløb, hvis den ene har opsparing og den anden ikke har.
Det mest præcise du kan gøre, er at bruge beregneren på borger.dk med de faktiske tal, før I underskriver kontrakten. Så ved I, om huslejeniveauet giver mening for barnets økonomi, inden aftalen er bindende.
Markedsleje, skat og faldgruber ved lav husleje
Det største fejltrin i forældrekøb er at sætte huslejen for lavt, fordi man vil hjælpe sit barn. Det virker som en oplagt gestus, men det udløser typisk en skatteregning i den anden ende.
Skattestyrelsen kræver, at huslejen fastsættes som markedsleje, altså det beløb en uafhængig lejer ville betale for en tilsvarende bolig i området. Er huslejen sat markant lavere, kan Skattestyrelsen vurdere forskellen som en skattepligtig fiktiv leje for dig som udlejer, eller som en gave til barnet. Begge udfald kan blive dyre, og det er dig, ikke barnet, der står med regningen.
Tre trin sikrer, at I ikke ender der:
- Fastsæt huslejen ud fra reelle sammenligningslejemål i samme postnummer og af samme størrelse, ikke ud fra hvad I synes er rimeligt.
- Vælg beskatningsmodel med omtanke. Personskatteordningen er enklest for de fleste forældrekøb, men virksomhedsordningen eller kapitalafkastordningen kan give bedre fradrag ved renteudgifter, afhængigt af finansieringen.
- Dokumentér alt. Gem huslejeaftaler, betalingsoversigter og eventuelle vurderinger, så I kan bevise, at niveauet er markedsbestemt, hvis Skattestyrelsen spørger.
Professionelt tip: Bed om en kort vurdering fra en ejendomsmægler eller brug sammenlignelige lejemål fra samme opgang eller kvarter som dokumentation. Det er ofte det, der afgør en sag, hvis Skattestyrelsen rejser spørgsmål om huslejeniveauet.
Er du i tvivl om, hvilken beskatningsmodel der passer til jeres situation, er det pengene værd at få en revisor til at se på det én gang, før første lejekontrakt underskrives. Du kan også læse mere om de konkrete skattemodeller i gennemgangen af skat ved forældrekøb. Selve reglerne for udlejning er beskrevet i den gældende lovtekst hos Retsinformation, hvis I vil have det juridiske grundlag på skrift.
Sådan søger barnet boligstøtte, trin for trin
Ansøgningsprocessen er ikke kompliceret, men den går hurtigere, hvis papirerne er klar, før I starter.
- Opret lejekontrakten først. Brug en standardformular, angiv markedsleje, og få begge parter til at underskrive.
- Flyt folkeregisteradressen. Barnet skal registreres på adressen samme dag, som lejemålet reelt tages i brug.
- Saml bilagene. Udbetaling Danmark beder typisk om lejekontrakten, kontoudtog der viser huslejebetaling, og oplysninger om barnets indkomst og eventuelle formue.
- Ansøg via borger.dk. Log ind med MitID, udfyld boligstøtteskemaet, og upload dokumentationen digitalt.
- Følg op på sagen. Kommer der en anmodning om supplerende dokumentation, svar hurtigt. Sager, hvor svaret trækker ud, ender ofte med en forsinket eller reduceret udbetaling i de første måneder.
Et typisk problem er, at kontoudtoget ikke tydeligt viser en fast, månedlig overførsel med "husleje" i teksten. Sæt derfor en fast overførsel op med en klar posteringstekst fra dag ét, så dokumentationen er ren, hvis sagsbehandleren spørger efter historik.
Hvordan holder forældre styr på regnskabet som udlejer?
Så snart du udlejer en bolig, uanset om lejeren er dit eget barn, har du bogføringspligt over for Skattestyrelsen. Det betyder, at huslejeindtægter, renteudgifter og vedligeholdelsesomkostninger skal kunne dokumenteres, hvis der kommer en forespørgsel.
Nogle enkle rutiner gør det markant lettere:
- Opret en separat bankkonto kun til lejeindtægter og boligrelaterede udgifter.
- Foretag en månedlig opgørelse, så du ikke sidder med tolv måneders rod i januar.
- Gem alle bilag for reparationer, forsikring og ejendomsskat i mindst fem år.
- Lav en årlig opgørelse, der matcher det, du senere skal indberette til SKAT.
Rådgivere peger på, at netop bogføringspligten er det, mange forældre undervurderer mest ved forældrekøb, fordi det ligner en privat aftale, men behandles skattemæssigt som udlejning på lige fod med enhver anden ejendomsinvestering. Det er her et automatiseret bogføringsværktøj typisk sparer flest timer, fordi det holder styr på indtægter og udgifter løbende i stedet for at samle det op en gang om året.
Professionelt tip: Sæt huslejen til at falde på en fast dato hver måned, og lad banken generere en fast betalingsoversigt. Det gør årsopgørelsen til en formalitet i stedet for en weekend med regnskabsstress.
Vil du se, hvordan et fuldt årsregnskab typisk sættes op, kan trin for trin guiden til forældrekøbsregnskab give dig et konkret udgangspunkt.
Er forældrekøb social støtte eller en investering?
Forældrekøb bliver ofte solgt som en investering, men det holder sjældent, hvis man regner efter. Renter, ejendomsskat, vedligeholdelse og skat på udlejningsindtægt æder store dele af overskuddet, og boligmarkedet i de større studiebyer kan svinge mere end de fleste forældre regner med.
Det giver økonomisk mening, hvis I alligevel har kapitalen stående, og boligen samtidig løser et reelt problem: et barn, der ellers ville stå i kø i årevis til en ungdomsbolig. Det giver mindre mening, hvis I låner jer op for at gøre det, eller hvis I regner med en gevinst ved videresalg som en sikker del af planen. Rådgivere hos Realkredit Danmark peger da også på, at forældrekøb først og fremmest bør betragtes som en støttehandling, ikke en garanteret økonomisk vinder.
Er I i tvivl om finansieringen holder, er det billigere at få et kort møde med en rådgiver nu end at opdage skattefaldgruben tre år senere.
— Christian
Få styr på regnskab, kontrakt og markedsleje ét sted
Det, der oftest går galt i et forældrekøb, er ikke selve beslutningen om at hjælpe sit barn. Det er de kedelige detaljer bagefter: den rigtige husleje, den korrekte kontrakt og et årsregnskab, der holder, hvis SKAT spørger. Platformen er bygget specifikt til den opgave.

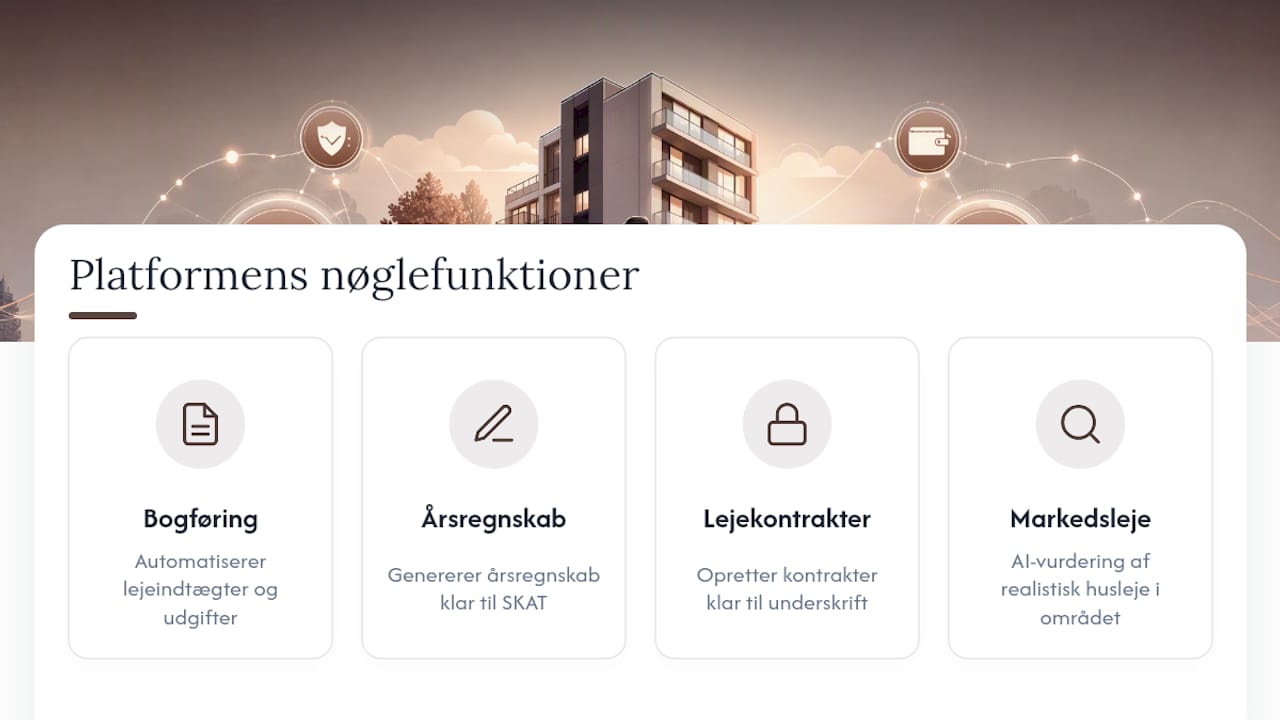
Platformen automatiserer bogføringen af lejeindtægter og udgifter, genererer årsregnskabet til SKAT og opretter lejekontrakter, der er klar til underskrift. Den AI-baserede markedslejevurdering estimerer en realistisk husleje ud fra aktuelle lejeboliger i barnets område, så I undgår at ende i den fiktive leje eller gavevurdering, Skattestyrelsen ellers kan rejse. Det betyder også, at den dokumentation, Udbetaling Danmark ofte efterspørger ved en boligstøttesag, ligger samlet og ordnet i stedet for spredt ud på kontoudtog og løse kvitteringer.
Se hele funktionsoversigten og de tilgængelige muligheder på Xn--forldrekbsadministration-7cc78b's oversigtsside, og find ud af, hvor meget administration I faktisk kan slippe for.
This article is general information, not a substitute for advice from a qualified financial advisor. Consult a qualified financial professional about your own circumstances before acting on anything here.