Ved forældrekøb kan du som udgangspunkt trække renteudgifter, vedligeholdelse og fællesudgifter fra i skat, men kun hvis lejen er sat til markedsleje. Skattemæssige særordninger som virksomhedsordningen giver i praksis langt mindre nu end for få år tilbage. Tjek din forskudsopgørelse løbende, og gem alle bilag, for det er der, de fleste forældre taber penge unødigt.
Kort sagt:
- Det er vigtigt at dokumentere alle udgifter med fakturaer og kontoudtog, da manglende dokumentation kan føre til bortfald af fradrag.
- Renteudgifter er den største fradragsberettigede post, men rentekorrektionen mindsker den reelle skatteværdi, især ved virksomhedsordningen.
- Procentreglen giver mulighed for at fradrage en del af istandsættelsesudgifter i de første tre ejerskabsår, afhængigt af ejendomstype, og kan udnyttes aktivt ved nyerhvervede ejendomme.
- Lejen skal fastsættes til markedsniveau, da lavere leje kan udløse højere skattepligtig indkomst, hvilket påvirker både skattebetaling og fradragsmuligheder.
- Særlige skattemodeller som virksomhedsordningen har mistet meget af deres fordel, og i dag bør forældre primært fokusere på de almindelige fradragsregler og korrekt bogføring.
Indholdsfortegnelse
- Hvilke udgifter kan du trække fra ved forældrekøb?
- Renteudgifter og rentekorrektion: hvad betyder det for dit fradrag?
- Vedligeholdelse eller forbedring: hvornår gælder procentreglen?
- Skal lejen sættes til markedsleje, og hvordan beskattes den?
- Virksomhedsordningen og kapitalafkastordningen: stadig relevante?
- Sådan holder du regnskabet klar til SKAT
- Kan et forældrekøb betale sig? Et regneeksempel
- Sådan kan Xn--forldrekbsadministration-7cc78b lette regnskabet
- Skal du betale skat, når du sælger forældrekøbsboligen?
- Hvad betyder det skattemæssigt at udleje til sit eget barn?
- Må du udleje forældrekøbsboligen som korttidsudlejning?
- Hvilke lovændringer er relevante for forældrekøb i 2026?
- Forfatterens perspektiv: dokumentation slår skattetrick
- Kilder
Hvilke udgifter kan du trække fra ved forældrekøb?
De fradragsberettigede udgifter ved forældrekøb er stort set de samme, som gælder for al udlejning af fast ejendom. Skattestyrelsen behandler et forældrekøb som udlejning til en nærtstående, og det udløser samme regnskabskrav som ved udlejning til en fremmed lejer.
De typiske poster, du kan trække fra, er:
- Fællesudgifter og ejerforeningsbidrag hvis ejendommen er en ejerlejlighed
- Ejendomsskatter (grundskyld) for udlejningsperioden
- Vedligeholdelse af boligen, adskilt fra forbedringer
- Forsikring af boligen
- Renovation og øvrige driftsafgifter knyttet til udlejningen
- Administration og revisorhonorar, hvis du har hjælp til bogføring eller regnskab
Det er værd at bemærke, at du ikke skal betale ejendomsværdiskat for den periode, hvor boligen er udlejet til dit barn. Til gengæld skal lejeindtægten beskattes efter reglerne for udlejning.
Dokumentationen skal være i orden fra dag ét. Skattestyrelsen kræver fakturaer og kontoudtog for hver udgift, samt en skriftlig lejekontrakt, der viser lejens størrelse og betalingsvilkår. Uden den dokumentation kan et fradrag blive nægtet ved en kontrol, selv hvis udgiften reelt er afholdt.
Renteudgifter og rentekorrektion: hvad betyder det for dit fradrag?
Renteudgifter på lånet til forældrekøbet er typisk den største fradragspost. De trækkes fra som kapitalindkomst, hvilket giver en lavere skatteværdi end fradrag i den personlige indkomst, men til gengæld er reglerne enkle at følge.
Hvis du bruger virksomhedsordningen, kommer et andet begreb ind i billedet: rentekorrektion. Rentekorrektionen er en teknisk justering, der modvirker, at du får dobbelt fradragsværdi af lave kapitalafkastsatser kombineret med virksomhedsordningens fordele. I praksis betyder det, at den reelle skatteværdi af renteudgifterne bliver lavere, end man umiddelbart skulle tro, når man vælger virksomhedsordningen til et forældrekøb.
Professionelt tip: Bogfør renteudgifterne separat fra afdrag på lånet. Kun renten er fradragsberettiget, afdraget er en gældsnedbringelse og skal aldrig indgå i dit regnskab som en udgift.
Når du indberetter, skal renteudgifterne stå på den rigtige linje i forskudsopgørelsen og årsopgørelsen, ikke bare "gættes" ind i den samlede kapitalindkomst. Bankens årsopgørelse for lånet er dit primære bilag her, og den bør du gemme sammen med det øvrige regnskab for boligen.
Vedligeholdelse eller forbedring: hvornår gælder procentreglen?
Sondringen mellem vedligeholdelse og forbedring afgør, om en udgift kan trækkes fra med det samme eller skal afskrives over tid. Vedligeholdelse er udgifter, der genopretter boligen til den stand, den havde, da du købte den, mens forbedring hæver standarden ud over det oprindelige niveau, for eksempel en helt ny køkkenløsning i stedet for en reparation af det gamle.
For nyerhvervede ejendomme findes en praktisk undtagelse: procentreglen. Den giver dig mulighed for at fradrage en del af istandsættelsesudgifterne i de første tre ejerskabsår, uafhængigt af den strikte sondring mellem vedligeholdelse og forbedring.
Satserne er typisk 25 % af anskaffelsessummen for ejerlejligheder og 35 % for parcel- og rækkehuse, ifølge de gældende regler for nyerhvervede ejendomme.
Sådan bruger du reglen i praksis over de tre år:
- År 1: Du opgør de samlede istandsættelsesudgifter og beregner den maksimale procentsats af købsprisen.
- År 2: Du kan fortsat trække udgifter fra inden for den samme treårsgrænse, hvis du ikke har brugt hele rammen i år 1.
- År 3: Sidste chance for at udnytte procentreglen, før eventuelle resterende udgifter falder tilbage til den almindelige sondring mellem vedligeholdelse og forbedring.
Rådgivere bruger typisk reglen aktivt, når et nyerhvervet forældrekøb kræver mange istandsættelser tidligt, i stedet for at risikere at tabe fradrag ved at klassificere alt som forbedring.
Skal lejen sættes til markedsleje, og hvordan beskattes den?
Lejeindtægten fra dit barn skal beskattes, uanset om du reelt opkræver den fulde markedsleje eller ikke. Skattestyrelsen kræver, at lejen fastsættes til markedsniveau, fordi udlejning mellem forældre og børn regnes som udlejning til en nærtstående. Sætter du lejen for lavt, risikerer du, at Skattestyrelsen alligevel beskatter dig, som om du havde modtaget markedslejen, mens dit faktiske cashflow er lavere.
Når overskuddet eller underskuddet skal opgøres, har du to metoder at vælge mellem:
- Bundfradrag: Du fradrager et fast beløb i lejeindtægten, uden at skulle dokumentere de enkelte udgifter enkeltvis. Metoden er enklest, men kræver ofte indberetning fra tredjepart for at give det højeste bundfradrag, og den passer bedst, når driftsudgifterne er lave.
- Regnskabsmæssigt fradrag: Du trækker de faktiske udgifter fra, altså renter, vedligehold, forsikring og administration. Metoden kræver et fuldt regnskab, men er klart at foretrække, hvis dine reelle udgifter overstiger bundfradraget, hvad de ofte gør ved et forældrekøb med et stort lån.
Valget mellem de to metoder er ikke bindende for altid, men det er en beslutning, du bør tage hvert år ud fra det faktiske regnskab, ikke ud fra en vane fra sidste år.
Virksomhedsordningen og kapitalafkastordningen: stadig relevante?
Mange forældre har hørt om virksomhedsordningen som en vej til bedre skattefradrag ved forældrekøb. Det billede er forældet. Siden 2021 er fordelene ved virksomhedsordningen for forældrekøb væsentligt udhulet, og den giver i dag kun sjældent en reel skattebesparelse for private forældre, der ejer en enkelt udlejningsbolig.
Kapitalafkastordningen er endnu enklere at forholde sig til: den kan i praksis ikke længere anvendes til forældrekøb. Reglen er lukket for den type ejendom, uanset hvor fristende den tidligere kombination af lav beskatning og rentekorrektion måtte have lydt.
Hvis du alligevel overvejer en af de særlige ordninger, fordi din samlede økonomi er kompleks med flere ejendomme eller virksomheder, bør du søge individuel rådgivning hos en revisor. Generelle regler rammer sjældent præcist, når der er flere aktiver i spil på samme tid.
Sådan holder du regnskabet klar til SKAT
Et forældrekøb kræver løbende bogføring, ikke bare en årlig oprydning i februar. Byg regnskabet op omkring tre bilagstyper: fakturaer for driftsudgifter, kontoudtog der viser ind- og udbetalinger, og selve lejekontrakten som dokumentation for den aftalte leje.
Praktisk bogføring ser typisk sådan ud:
- Fællesudgifter og vedligehold bogføres, når fakturaen er betalt, ikke når den modtages.
- Renteudgifter hentes fra bankens årsopgørelse for lånet og bogføres separat fra afdrag.
- Lejeindtægten bogføres månedligt, så du kan se afvigelser fra markedslejen tidligt.
Professionelt tip: Ret forskudsopgørelsen, så snart du kender det forventede overskud eller underskud for året. Venter du til årsopgørelsen, risikerer du en restskat, der kommer som en ubehagelig overraskelse i foråret.
Kan et forældrekøb betale sig? Et regneeksempel
Om et forældrekøb er en god investering, afhænger af få variable: købspris, rente, markedsleje, driftsudgifter, tomgang og den skatteeffekt, dit fradragsvalg giver.
om måneden. Renteudgiften er cirka 80.000 kr. om året, mens driftsudgifter og vedligehold lægger yderligere 20.000 kr. til. Lejeindtægten er 96.000 kr. årligt. Underskuddet før skat bliver dermed 4.000 kr., men med rentefradraget i kapitalindkomsten reduceres det reelle underskud markant.
- Beregn dit forventede overskud eller underskud ud fra realistisk markedsleje, ikke en optimistisk gæt.
- Læg driftsudgifter og en tomgangsbuffer ind, da undervurderet vedligehold og tomgang er den mest almindelige grund til negative overraskelser.
- Sammenlign resultatet med en alternativ investering, før du beslutter dig, og lav gerne beregningen sammen med en rådgiver.
Sådan kan Xn--forldrekbsadministration-7cc78b lette regnskabet
Meget af arbejdet med et forældrekøb handler om gentagne, kedelige opgaver: bogføring af hver enkelt lejeindbetaling, opstilling af årsregnskabet og fastsættelse af en leje, der reelt holder markedsniveau. En platform som Xn--forldrekbsadministration-7cc78b automatiserer bogføringen af lejeindtægter og -udgifter og genererer årsregnskaber, du kan bruge direkte i din SKAT-indberetning.
Særligt markedsleje-vurderingen kan være nyttig, fordi den bygger på faktiske udlejningsboliger i området, hvilket gør det lettere at sætte en leje, der lever op til Skattestyrelsens krav. Vælger du en af de særlige skattemodeller, eller har du en kompleks økonomi med flere ejendomme, bør du stadig involvere en revisor. Platformen løser regnskabet, ikke de individuelle skattestrategiske valg.
Skal du betale skat, når du sælger forældrekøbsboligen?
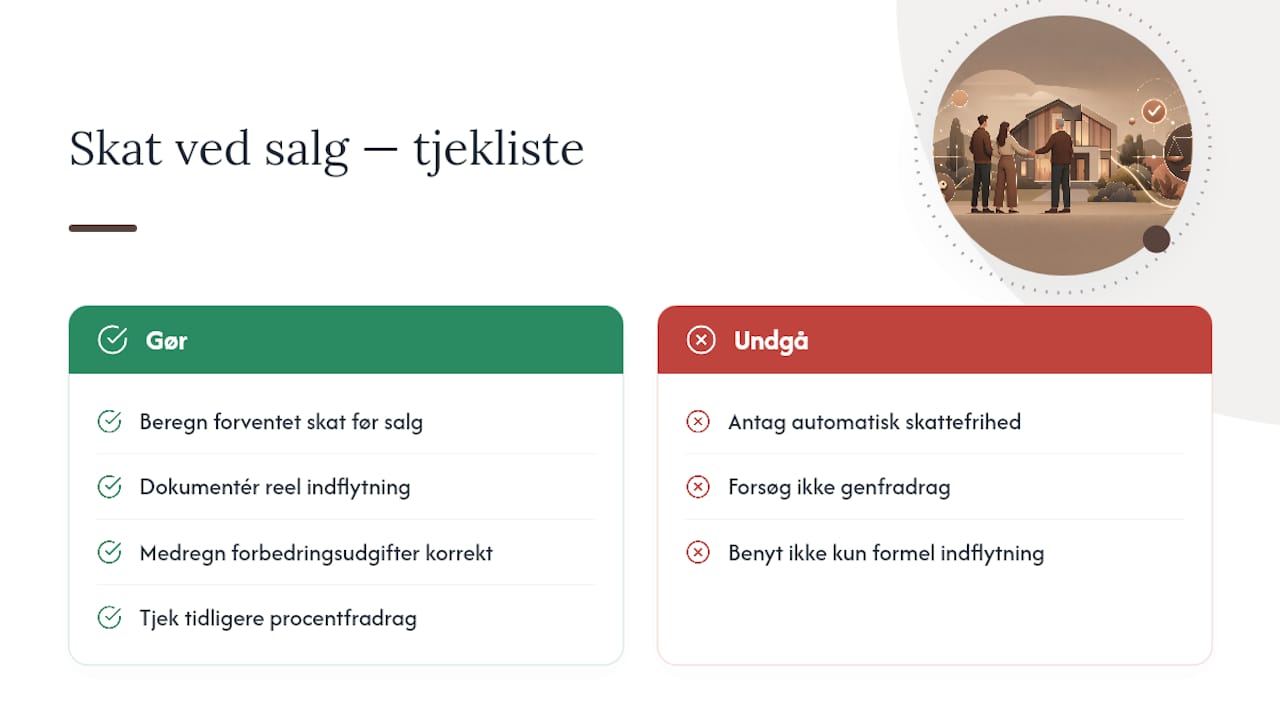
Salg af en forældrekøbsbolig er ikke automatisk skattefrit, selv om reglerne for private boliger ofte er det. Parcelhusreglen, der normalt fritager fortjeneste ved salg af egen bolig for skat, kræver, at ejeren selv har boet i boligen i en del af ejerperioden. Har du som forælder aldrig boet i boligen, mens dit barn har lejet den, opfylder du typisk ikke det krav, og en eventuel fortjeneste ved salg bliver dermed skattepligtig som kapitalindkomst.
Fortjenesten beregnes som forskellen mellem salgssummen og den oprindelige anskaffelsessum, korrigeret for forbedringsudgifter du har afholdt i ejerperioden (ikke vedligeholdelse, som allerede er fratrukket løbende). Har du brugt procentreglen til at fradrage istandsættelsesudgifter tidligere, tæller de udgifter ikke igen som forbedring ved en senere avanceopgørelse. Det er en detalje, mange overser, og som kan give en ubehagelig efterregning, hvis man ikke har styr på, hvilke udgifter der allerede er fratrukket.
Har boligen på noget tidspunkt reelt fungeret som din egen bolig, for eksempel hvis du flytter ind efter dit barn er flyttet ud, kan det ændre den skattemæssige vurdering af et efterfølgende salg. Det kræver dog, at flytningen er reel og kan dokumenteres, ikke bare en formalitet på papiret. Overvejer du at sælge, er det værd at få en konkret beregning af den forventede skat, før du sætter boligen til salg, så du ikke bliver overrasket af en stor restskat i det år, salget indberettes.
Hvad betyder det skattemæssigt at udleje til sit eget barn?
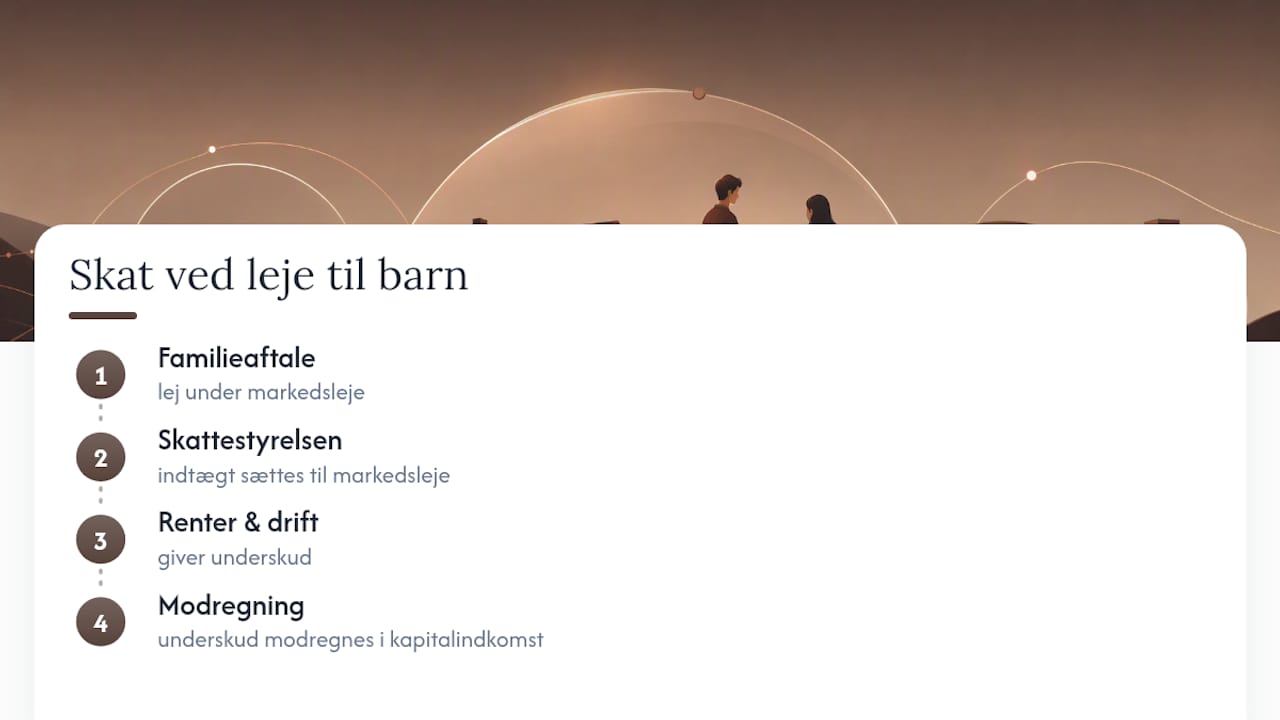
Udlejning til et eget barn behandles skattemæssigt som udlejning til enhver anden nærtstående, men netop dette forhold udløser et krav, der ikke gælder ved udlejning til en fremmed: lejen skal svare til markedslejen, uanset hvad du og dit barn reelt er blevet enige om internt i familien.
Det centrale problem er, at et forældre-barn-forhold ofte fører til en leje, der er sat lavere end markedsniveauet, fordi det føles naturligt at give sit barn en fordel. Skattemæssigt gør det ingen forskel. Sætter du lejen under markedsniveau, kan Skattestyrelsen forhøje din skattepligtige indkomst, som om du havde modtaget den fulde markedsleje, selv om du reelt har fået mindre ind på kontoen. Det skaber en situation, hvor du beskattes af en indtægt, du aldrig har haft, hvilket er den mest almindelige fejl ved forældrekøb.
Konsekvensen rammer også fradragssiden. Har du et stort underskud, fordi renter og driftsudgifter overstiger den lave interne leje, kan underskuddet typisk kun modregnes i kapitalindkomst, hvilket reducerer den reelle skatteværdi af underskuddet sammenlignet med et fradrag i den personlige indkomst. Løsningen er enkel, men kræver disciplin: dokumentér markedslejen med reelle sammenligningstal fra området, og indret den faktiske huslejebetaling efter den, ikke efter hvad der føles rimeligt internt i familien.
Må du udleje forældrekøbsboligen som korttidsudlejning?
Korttidsudlejning, for eksempel via feriebolig-platforme, ændrer den skattemæssige behandling markant, og det er sjældent en god idé at blande de to udlejningsformer i samme bolig. De almindelige fradragsregler for forældrekøb, herunder bundfradraget og det regnskabsmæssige fradrag beskrevet tidligere, er indrettet til langtidsudlejning med en fast lejer og en fast månedlig leje.
Korttidsudlejning af en bolig, der ellers er udlejet til eget barn, rejser flere praktiske problemer. For det første skal en eventuel periode med korttidsudlejning opgøres og beskattes separat fra den almindelige udlejning til barnet, med egne regler for bundfradrag ved korttidsudlejning af typisk boliger. For det andet kan en kombination af de to udlejningsformer gøre det sværere at dokumentere, hvornår boligen reelt har fungeret som barnets bopæl, hvilket igen har betydning, hvis du senere sælger boligen og overvejer parcelhusreglen.
I praksis fraråder de fleste rådgivere at kombinere forældrekøb med korttidsudlejning, netop fordi det komplicerer regnskabet unødigt og øger risikoen for fejl i indberetningen. Ønsker du fleksibilitet, er det oftest enklere at holde boligen til ren udlejning til barnet og undlade korttidsudlejning helt, i hvert fald så længe barnet reelt bor der.
Hvilke lovændringer er relevante for forældrekøb i 2026?
Reglerne for forældrekøb har ændret sig gradvist siden 2021, hvor udhulingen af virksomhedsordningens fordele markerede et vendepunkt for, hvordan private forældre bedst strukturerer skatten på deres udlejningsbolig. Den udvikling er fortsat ind i de senere år, og den generelle tendens går mod, at private forældre får mindre gavn af de særlige skattemodeller, end tilfældet var for et årti tilbage.
Det betyder i praksis, at et forældrekøb i dag primært skal vurderes på de almindelige fradragsregler, altså renter, vedligehold og driftsudgifter, snarere end på håbet om en skattemæssig gevinst fra en særlig ordning. Satser for bundfradrag og procentreglen justeres løbende, og det er derfor vigtigt at tjekke de aktuelle satser hos Skattestyrelsen hvert år, i stedet for at regne videre på tal fra en tidligere årsopgørelse.
Der er ingen tegn på, at politiske forslag om at genindføre bedre skattevilkår for forældrekøb er tæt på at blive gennemført. Den mest sikre strategi er derfor at indrette sin økonomi efter de regler, der gælder nu, og holde sig orienteret via Skattestyrelsens egne opdateringer snarere end via forventninger om fremtidige lettelser.
Forfatterens perspektiv: dokumentation slår skattetrick
Den største fejl er ikke et forkert fradrag, men dårlig dokumentation og en leje sat for lavt. Brug et regneark eller en rådgiver, før du køber, ikke bagefter. De særlige skattemodeller er sjældent værd besværet i dag.
— Christian
This article is general information, not a substitute for advice from a qualified financial advisor. Consult a qualified financial professional about your own circumstances before acting on anything here.